------------------------------
1. LE CLASSEMENT : CE QUE COÛTE UN GWH ANNUEL, SOLUTION PAR SOLUTION
------------------------------
Le coût d'un plan, c'est ce qu'on investit pour chaque GWh produit par an. Toutes les solutions du site sont rangées ici sur la même règle, prix de série de 2026, éolien à 0,91 M€/MW, du moins cher au plus cher. Les chiffres viennent des pages de chaque invention.
| Rang | Solution | Investissement par GWh annuel | Prix du kWh | Dans le plan 6 en 1 | Dans ce plan |
|---|
| 1 | V17 Gold, ajoutée à une Pacha | 0,03 à 0,18 M€ (0,11 en moyenne) | 21,5 à 28,1 €/MWh | 1 056 | 1 305 (A) ou 1 366 (B) |
| 2 | V16 Pacha, ajoutée à une V14, une V11 ou une V15 | 0,17 (Pacha 2), 0,20 (Pacha 3), 0,26 (Pacha 1) | 24 à 29,4 €/MWh | 2 550 | 3 080 (A) ou 3 210 (B) |
| 3 | Hydroloop V14 sur un site fort, 7,7 m/s au moyeu | 0,35 M€ | 23,5 €/MWh | compris dans les V14 ci-dessous, le lidar dira lesquelles |
| 4 | Hydroloop V14 de référence, 6,7 m/s au moyeu | 0,41 M€ (0,40 en Francis) | 28 €/MWh | 5 000 | 5 000, plus 1 500 sur les sites fossiles et les mines |
| 5 | Hydroloop V11 et V12 | 0,48 M€ | 35 €/MWh | 4 600 | 4 600 |
| 6 | Hydroloop V14 sur une crête à 6 m/s (6,2 au moyeu), 20 M€ de ligne en plus | 0,49 M€ | environ 33 €/MWh | 0 | 3 800 (A) ou 5 100 (B) |
| 7 | V3, V6, V7 et V5 révisées | 0,51 à 0,53 M€ | 36 à 37,5 €/MWh | 17 000 V7, V6, V5 et 20 000 V3 | inchangé |
| 8 | Couronne biface du panneau hybride | 0,52 M€ | 41 €/MWh | 8,5 millions | sur 10 % des panneaux gardés |
| 9 | V4 révisée, et V14 sur un site faible (5,7 m/s au moyeu) | 0,53 à 0,55 M€ | 36 à 39,5 €/MWh | 40 000 V4 | inchangé |
| 10 | Panneau hybride sur parcs éoliens, barrages, aéroports et ports | 0,60 M€ | environ 56 €/MWh | 6,2 millions | 6,2 millions, tous gardés |
| 11 | Panneau hybride sur usines et fermes (prix de série après 30 millions d'unités) | 0,69 M€ | environ 60 €/MWh | 53,5 millions | 11,1 millions d'usines (A) ou aucun (B) |
| 12 | Panneau hybride sur pylônes et friches | 0,71 M€ | environ 62 €/MWh | 15,5 millions | 15,5 millions (A) ou 14,2 (B) |
| 13 | Panneau hybride le long des autoroutes, sur les sites techniques, les hôpitaux et les grandes surfaces (mât de 20 m) | 0,81 M€ | environ 68 €/MWh | 9,9 millions | aucun |
| 14 | Joues d'extrémité du panneau hybride | 0,99 M€ | neutres sur le kWh du module | sur 85 millions | sur tous les panneaux gardés |
| à part | V15 Canyon, le stockage des villes | 0,66 M€ par GWh rendu | 46 €/MWh de service | 1 000 | 1 000 |
| à part | Titan Claudia 5 et 4 Paris Style | 1,4 à 13 M€ | 97 à 320 €/MWh | 1 500 tours | 1 500 tours |
Quatre lectures de ce classement :
* Les deux premières lignes sont déjà prises en entier : la Gold et la Pacha sont des ajouts sur des centrales qui existent, et leur nombre est fixé par la pluie et les cours d'eau, pas par le budget. Elles grandissent seulement avec le nombre de V14, d'où les 530 à 660 Pacha 2 de plus de ce plan.
* Le premier poste qu'on peut agrandir, c'est la V14. Elle est six rangs devant le meilleur panneau, et elle garde son avance même sur un site moins bon : sur la page de la V14, le tableau de sensibilité au vent donne 885 GWh à 6,7 m/s au moyeu, 689 à 5,7 ; à mi-chemin, 787 GWh pour 364 M€, plus 20 M€ de ligne, font 0,49 M€ par GWh annuel. Une V14 sur un site faible (5,7 m/s) est encore à 0,53, moins qu'un panneau sur un parc éolien.
* Les petites et moyennes Hydroloop (V3 à V7, V11) ne bougent pas. Les remplacer par des V14 de crête ferait gagner au plus 0,04 M€ par GWh, très peu, et elles ont ce que la V14 n'a pas : le torrent garanti 365 jours des V5 et V6, la centrale qu'une collectivité décide seule, le module de 1 MW partout où il y a un ruisseau.
* Le panneau hybride est la production la plus chère du plan, hors tours Titan, 0,60 à 0,81 M€ par GWh annuel. Ce n'est pas un défaut de l'invention : il produit sur le site qui consomme, son kWh à 56 à 68 €/MWh remplace un kWh acheté 100 à 250, et il n'a besoin ni de relief ni de ligne. Mais un plan mondial se paie au GWh, et à ce prix-là, chaque panneau qu'une V14 peut remplacer doit l'être. On retire d'abord les plus chers, ceux à côté des bâtiments sur un mât de 20 m (rang 13), puis les fermes, les plus lentes à décider, puis les usines.
------------------------------
2. LES NOUVEAUX SITES DE V14 : TROIS GISEMENTS
------------------------------
Le plan Hydroloop comptait 5 000 V14 sur les meilleurs sites de la planète : une crête de 15 à 20 km à plus de 6,5 m/s, un versant de 300 m, un poste très haute tension à moins de 30 km. Ce plan en ajoute 5 300 (scénario A) ou 6 600 (scénario B), sur trois gisements que le plan 6 en 1 ne comptait pas.
| Gisement | V14 ajoutées | Production par V14 | Prix par V14 | Investissement par GWh annuel | Pourquoi ces sites existent |
|---|
| Sites de centrales fossiles et de grandes mines à ciel ouvert, trois V14 en grappe sur le poste existant | 1 500 (500 postes) dans les deux scénarios | 885 GWh, 19 % pilotables | 364 M€ | 0,41 M€ | Le monde compte des milliers de centrales à charbon et à gaz et plusieurs dizaines de milliers de fosses de mine. Elles ont été construites près des mines, donc près des collines ; le poste 400 kV, le premier chemin critique de la V14, est déjà là, et la fosse peut devenir le bassin bas. On en retient 500, celles qui ont une crête ventée de 15 km à moins de 30 km. La page des emplacements en nomme déjà plusieurs dizaines (Hunter Valley, Powder River, Most, Mpumalanga, Singrauli, Shanxi). |
| Crêtes à 6 m/s au lieu de 6,5, crête de 15 km, versant de 300 m | 3 800 (A) ou 5 100 (B) | 787 GWh, 21 % pilotables | 384 M€ (20 M€ de ligne en plus) | 0,49 M€ | Le plan Hydroloop compte dix fois plus de sites de qualité V11 (6 m/s, crête de 5 km) que de V14, environ 50 000. Ceux dont la crête fait 15 km reçoivent une V14 plutôt qu'une V11 : moins chère au kWh à vent égal. 5 100 sites, c'est un sur dix ; l'atlas de l'Australian National University compte 616 000 sites de relief. |
| Relief ensoleillé avec la variante solaire (Inde, Moyen-Orient, Afrique du Nord, Australie, sud des États-Unis, Chili) | une partie des crêtes ci-dessus, au même prix | du même ordre | du même ordre | à modéliser | Le plan Hydroloop le dit : dans les pays chauds, le relief ensoleillé est bien plus abondant que le relief venté, et 8 à 12 MWc de trackers remplacent une éolienne pour un prix égal ou inférieur. Ce plan ne la chiffre pas à part, il la compte au prix d'une crête à 6 m/s ; c'est elle qui desserre le goulot des grandes éoliennes. |
Sur les sites nouveaux, la pluie suit : un dixième des nouvelles V14 sont sous une montagne arrosée et reçoivent un lac de Pacha 2 (le plan 6 en 1 en comptait un sixième sur les meilleurs sites, mais les pays du charbon sont plus secs), et 47 % de ces Pacha ont un cours d'eau ou une source à portée et deviennent des Gold, comme dans le 6 en 1. Soit 530 Pacha 2 et 249 Gold de plus dans le scénario A, 660 et 310 dans le scénario B.
------------------------------
3. LES DEUX SCÉNARIOS : 17 360 TWh, 95 % DE L'ÉLECTRICITÉ FOSSILE, MOINS DE 10 000 MILLIARDS
------------------------------
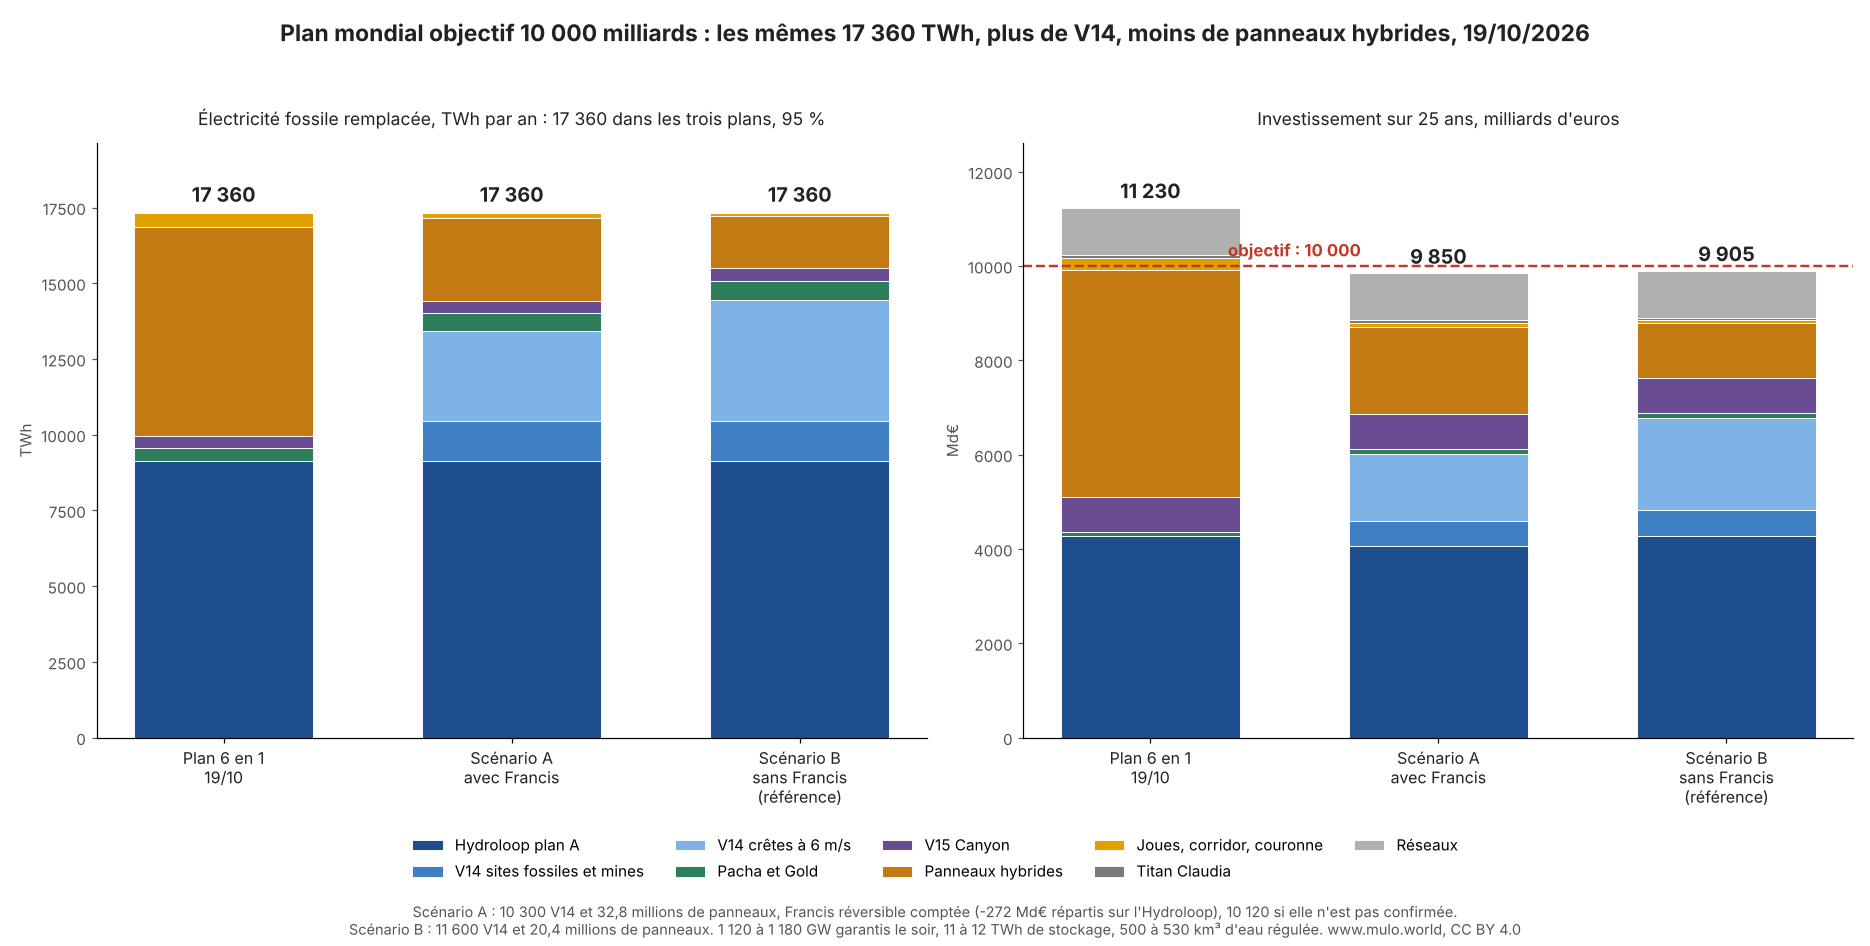
| Solution | Plan 6 en 1 | Scénario A, avec la Francis | Scénario B, sans pari sur la Francis (référence) |
|---|
| Hydroloop, plan A (5 000 V14, 4 600 V11 ou V12, 17 000 V7, V6 ou V5, 60 000 modules) | 9 120 TWh, 4 270 Md€ | 9 120 TWh, 4 270 Md€ | 9 120 TWh, 4 270 Md€ |
| V14 sur les sites fossiles et les mines | 0 | 1 500 : 1 328 TWh, 546 Md€ | 1 500 : 1 328 TWh, 546 Md€ |
| V14 sur les crêtes à 6 m/s ou en variante solaire | 0 | 3 800 : 2 991 TWh, 1 459 Md€ | 5 100 : 4 014 TWh, 1 958 Md€ |
| Francis réversible en série (V7, V11, V14, modules) | non comptée | -272 Md€ (200 sur le plan A, 72 sur les nouvelles V14) | non comptée |
| V16 Pacha | 2 550 : 384 TWh, 78 Md€ | 3 080 : 511 TWh, 99 Md€ | 3 210 : 542 TWh, 104 Md€ |
| V17 Gold | 1 056 : 58 TWh, 6,7 Md€ | 1 305 : 75 TWh, 8,5 Md€ | 1 366 : 79 TWh, 8,9 Md€ |
| V15 Canyon | 1 000 : 405 TWh, 747 Md€ | 1 000 : 405 TWh, 747 Md€ | 1 000 : 405 TWh, 747 Md€ |
| Panneaux hybrides industriels | 85 millions : 6 900 TWh, 4 820 Md€ | 32,8 millions (usines 11,1, pylônes 8, friches 7,5, parcs éoliens 3,5, barrages 1,9, aéroports et ports 0,8) : 2 714 TWh, 1 845 Md€ | 20,4 millions (pylônes 6,7, friches 7,5, parcs éoliens 3,5, barrages 1,9, aéroports et ports 0,8) : 1 722 TWh, 1 160 Md€ |
| Joues, corridor naturel et couronne biface | 451 TWh, 255 Md€ | 174 TWh, 98 Md€ | 108 TWh, 61 Md€ |
| Titan Claudia 5 côtière et 4 Paris Style | 1 500 : 43 TWh, 49 Md€ | 1 500 : 43 TWh, 49 Md€ | 1 500 : 43 TWh, 49 Md€ |
| Réseaux, interconnexions, stockage de longue durée | 1 000 Md€ | 1 000 Md€ | 1 000 Md€ |
| Total | 17 360 TWh, 95 %, 11 230 Md€ | 17 360 TWh, 95 %, 9 850 Md€ (10 120 si la Francis n'est pas confirmée) | 17 360 TWh, 95 %, 9 905 Md€ |
| Économie sur le 6 en 1 | | 1 380 Md€ | 1 325 Md€ |
| Dont budget public ou énergéticiens | 6 110 Md€ | 7 860 Md€ | 8 635 Md€ |
| Dont factures privées et loyers | 5 120 Md€ | 1 990 Md€ | 1 270 Md€ |
| Réserve : centrales à gaz existantes, biomasse, îles | 880 TWh, 5 % | 880 TWh, 5 % | 880 TWh, 5 % |
| Ce que le plan apporte | Plan 6 en 1 | Scénario A | Scénario B |
|---|
| Part des fossiles par l'Hydroloop, Pacha et Gold compris | 52 % | 77 % | 83 % |
| Part des fossiles par les panneaux hybrides | 40 % | 16 % | 10 % |
| Puissance pilotable le soir | 856 GW | 1 120 GW (792 de turbines dans les centrales, 300 dans les V15, 25 de Pelton de pluie) | 1 180 GW (855, 300 et 26) |
| Stockage cyclé chaque jour | 8,3 TWh | 11,4 TWh | 12,2 TWh |
| Énergie rendue à heure fixe | 2 600 TWh par an | 3 500 TWh par an | 3 750 TWh par an |
| Pluie turbinable en réserve saisonnière | 10 TWh | 13 TWh | 14 TWh |
| Eau régulée | 376 km³ par an | 500 km³ par an | 530 km³ par an |
| Grandes éoliennes | 2 430 GW | 3 700 GW au plus | 4 010 GW au plus |
| Photovoltaïque | 6 085 GWc | 2 820 GWc | 2 040 GWc |
| Canaux de ceinture et lacs de pluie | 62 000 km, 1 000 km² | 77 900 km, 1 410 km² | 81 800 km, 1 510 km² |
| Emprise nouvelle des centrales | 300 000 km² | 446 000 km², 0,33 % des terres émergées hors glaces | 480 000 km², 0,36 % des terres émergées hors glaces |
| Investissement par an | 450 Md€ | 394 Md€ | 396 Md€ |
| Comparaison avec le budget militaire mondial | 18 % sur 25 ans | 16 % sur 25 ans | 16 % sur 25 ans |
| CO2 évité | 13,7 milliards de tonnes par an | 13,7 | 13,7 |
| Emplois | 5 millions pendant 25 ans, 1 million permanents | 4,4 millions pendant 25 ans, 1,3 million permanents | 4,4 millions pendant 25 ans, 1,4 million permanents |
Pourquoi ce dosage :
* Le total ne bouge pas, 17 360 TWh : un plan refait n'affiche jamais un objectif plus bas que le précédent. Tout ce qui change, c'est qui produit ces TWh. Les panneaux retirés sont remplacés TWh pour TWh par des V14, avec leurs Pacha et leurs Gold.
* La Francis départage les deux scénarios. Le plan Hydroloop l'a rechoisie le 17/10 comme machine de série à 300 m sur eau propre et sur les modules de 1 MW, pour 12 à 15 M€ de moins par V14 et 200 milliards de moins sur le plan A ; tant qu'un constructeur ne l'a pas confirmée, elle reste un pari. Avec elle (A), il faut 1 300 V14 de moins pour passer sous 10 000, et on garde 12 millions de panneaux de plus, les grandes usines. Sans elle (B), il faut aller jusqu'à 11 600 V14 et ne garder que les panneaux à propriétaire unique. Le scénario B est la référence, parce qu'il ne dépend d'aucune confirmation.
* Les panneaux gardés sont les moins chers et les plus rapides : les parcs éoliens, les barrages et les aéroports (0,60 M€ par GWh annuel), les pylônes et les friches, où une seule décision d'un gestionnaire de réseau ou d'une collectivité pose des centaines de milliers de modules, et dans le scénario A les grandes usines, qui consomment sur place. Les fermes, les usines restantes, les autoroutes, les hôpitaux et les grandes surfaces ne sont pas interdits : ils deviennent la marge du plan, 52 à 65 millions de modules que les propriétaires peuvent poser sur leur facture, sans budget du plan, et que celui-ci ne compte pas.
* Le plan devient plus ferme en devenant moins cher. Une V14 a 48 MW de turbines et 588 MWh de stockage, un panneau n'en a pas : 5 300 à 6 600 V14 de plus, c'est 254 à 317 GW garantis le soir et 3,1 à 3,9 TWh de stockage en plus. L'énergie rendue à heure fixe passe d'un sixième de l'objectif à un cinquième.
* L'eau suit les V14 : 530 à 660 lacs de Pacha 2 de plus rendent chacun 196 millions de m³ régulés à leur vallée, et les Gold y ajoutent leurs cours d'eau. 500 à 530 km³ par an, plus d'un tiers du débit annuel du Congo.
* Les réseaux restent à 1 000 Md€. Les 1 500 V14 des sites fossiles reprennent le poste et les lignes de la centrale qui ferme ; les V14 des crêtes paient chacune 20 M€ de ligne en plus dans leur prix. Et un plan qui garantit 1 180 GW le soir demande moins de renforcement qu'un plan qui en garantit 856.
------------------------------
4. CE QUE LE PLAN GAGNE, ET CE QU'IL DONNE EN ÉCHANGE
------------------------------
* Il gagne 1 325 à 1 380 milliards d'euros pour la même électricité, et il descend sous 16 % des dépenses militaires de la planète sur 25 ans : 396 milliards par an, un cinquième de ce que le monde investit déjà chaque année dans l'énergie propre.
* Il gagne de la fermeté : 1 120 à 1 180 GW garantis le soir, 11 à 12 TWh de stockage cyclé chaque jour, 13 à 14 TWh de pluie en réserve. C'est ce qu'un gestionnaire de réseau demande avant de fermer une centrale à charbon.
* Il gagne de l'eau : 500 à 530 km³ régulés par an au lieu de 376.
* Il donne en échange de la diversité. Le 6 en 1 reposait pour moitié sur l'Hydroloop et pour 40 % sur les panneaux hybrides ; celui-ci repose aux quatre cinquièmes sur l'Hydroloop. Les panneaux hybrides passent de 40 % à 10 ou 16 % des fossiles, et les décideurs principaux deviennent les États et les énergéticiens : 7 860 à 8 635 milliards à financer par eux au lieu de 6 110. Une V14 se rembourse en 4,4 à 6,5 ans sur ses ventes selon son vent, donc un énergéticien la finance sans subvention ; mais il faut qu'il la décide.
* Il donne aussi de la marge sur l'éolien. 3 700 à 4 010 GW de grandes éoliennes au lieu de 2 430, si toutes les nouvelles V14 sont éoliennes. Sur 25 ans, c'est 150 à 160 GW par an, un tiers de plus que ce que l'industrie installe aujourd'hui (117 GW en 2024). La variante solaire, sur le relief ensoleillé des pays chauds, est ce qui ramène ce chiffre vers celui du 6 en 1, et l'industrie solaire produit déjà 600 GWc par an, cinq fois ce que l'industrie éolienne installe.
* Les trois chaînes industrielles restent : la grande éolienne pour les V14, la pelleteuse et l'argile pour les Pacha et les Gold, la tôle et le roulement de catalogue pour les 20 à 33 millions de panneaux hybrides, qui démontrent l'invention sur les sites où elle vaut le plus.
------------------------------
5. LE CALENDRIER : TROIS PHASES EN 25 ANS
------------------------------
| Phase | Années | Hydroloop, Pacha et Gold | Panneaux hybrides | Titan Claudia | Résultat |
|---|
| 1. Prototypes mesurés | 2027 à 2029 | comme le 6 en 1 (une V2 sur ruisseau, une première Pacha 1 et une première Gold, la géologie de dix remparts) ; le lidar de 12 mois sur 100 crêtes à 6 m/s en plus des 100 premiers sites ; le relevé des 500 postes de centrales fossiles et de mines qui ont une crête à moins de 30 km ; et, pour le scénario A, la Francis réversible à vitesse variable chiffrée par un constructeur | un prototype mesuré un an, puis une série de 100 sur un seul gisement | une tour côtière | un peu plus de 180 M€, des chiffres mesurés, et la décision entre A et B |
| 2. Plan A et sites à propriétaire unique | 2029 à 2039 | 87 000 centrales du plan A ; 1 000 V14 en grappe sur les postes des centrales fossiles qui ferment ; 300 V15 ; 1 500 lacs de Pacha et leurs Gold | pylônes, friches, parcs éoliens, barrages, aéroports et ports : 20 à 22 millions de modules | 300 tours | 65 % des fossiles en 2039 |
| 3. Les crêtes, les usines, les villes | 2039 à 2051 | les 500 dernières V14 de sites fossiles ; les 3 800 (A) ou 5 100 (B) V14 des crêtes à 6 m/s et de la variante solaire ; les 700 autres V15 ; les Pacha et les Gold qui restent, dont les 530 à 660 des nouvelles V14 ; avec les sites fossiles, 360 à 470 V14 par an | 11 millions de modules sur les grandes usines (A) ou aucun (B) | 1 200 tours | 95 % en 2051, réserve gaz pour les 5 % restants |
Les V14 des sites fossiles suivent les fermetures : une centrale à charbon ferme quand la grappe qui la remplace tourne sur son poste, pas avant, au rythme des départs en retraite, 3 à 4 % par an. La phase 2 demande 267 GW d'éoliennes par an au lieu de 243, la phase 3 en demande 86 (A) à 112 (B) : c'est en phase 2 que la variante solaire compte le plus.
------------------------------
6. LES HUIT RÉSERVES À LIRE AVANT DE CITER CETTE PAGE
------------------------------
* Les réserves de chaque page restent entières, et celles du
plan 6 en 1 aussi : centrales qui ne garantissent qu'un cinquième de leur production à heure fixe, pluie des Pacha qui est une moyenne de trente ans, eau des Gold qui appartient à quelqu'un, prix de série de 2026. Ce plan additionne des potentiels, pas des certitudes.
* Les nouveaux sites sont bons à plus ou moins 50 %. 500 postes de centrales fossiles avec une crête à moins de 30 km, 5 100 crêtes de 15 km à 6 m/s : ce sont des ordres de grandeur tirés des pages du site, pas un inventaire. Seul le lidar de chaque crête le dira.
* Le vent des crêtes fait tout. Les V14 des crêtes sont comptées à 6,2 m/s au moyeu ; si elles n'en ont que 5,7, elles font 689 GWh au lieu de 787, il manque 372 (A) à 500 TWh (B), et les reprendre aux panneaux remonte le plan à environ 10 110 (A) ou 10 255 milliards (B), au-dessus de l'objectif.
* Le prix de l'éolien, encore plus qu'avant. Il fait 70 % du prix d'une V14. Au prix du marché, 1,2 M€/MW au lieu de 0,91, ce plan monte à environ 10 960 (A) ou 11 110 milliards (B) ; le 6 en 1 monterait au même prix à environ 11 960. L'écart entre les deux plans tient, le seuil des 10 000 non.
* La marge sous les 10 000 est mince. 95 milliards dans le scénario B, 150 dans le A, 1 % du total : n'importe laquelle des réserves ci-dessus la consomme. L'objectif est un ordre de grandeur qui montre où va l'argent, pas un devis.
* La Francis n'est comptée que dans le scénario A, pour 272 milliards. Sans confirmation d'un constructeur, le scénario A coûte 10 120 milliards : c'est pour cela que le B est la référence.
* Les payeurs changent. 7 860 à 8 635 milliards relèvent des États et des énergéticiens, 1 270 à 1 990 des factures privées. Les V14 se remboursent sur leurs ventes en 4,4 à 6,5 ans, ce qui suppose du crédit à 4 % et les prix de vente retenus sur la page de la V14 ; un plan qui dépend surtout des États attend les États.
* Le permis, et la digue. Jamais une V15 au-dessus d'un quartier sans bassin tampon, jamais un lac de Pacha au-dessus d'un village : 530 à 660 lacs de plus, ce sont autant de barrages avec leur classe, leur déversoir, leur étude de dangers et leur surveillance. Et les sites fossiles ont leurs propres passifs, sols pollués, eau de mine acide, terrils instables, qui se traitent avant les bassins.
------------------------------
7. CONCLUSION
------------------------------
Le classement de toutes les solutions du site au coût du GWh annuel dit une chose simple : l'Hydroloop V14 est la machine la moins chère de la planète pour produire, stocker et rendre le soir, et elle le reste sur des sites moins bons que les 5 000 meilleurs. En la plaçant sur 500 postes de centrales fossiles et de grandes mines et sur les crêtes à 6 m/s, avec la variante solaire sur le relief ensoleillé, et en gardant les panneaux hybrides là où ils coûtent le moins, le plan mondial remplace les mêmes 17 360 TWh, 95 % de l'électricité fossile de la planète, pour 9 905 milliards d'euros en 25 ans sans pari sur la turbine (scénario B, 11 600 V14), 9 850 avec la Francis réversible (scénario A, 10 300 V14). Il garantit 1 120 à 1 180 GW le soir, stocke 11 à 12 TWh chaque jour, rend 500 à 530 km³ d'eau régulée par an et évite 13,7 milliards de tonnes de CO2. Ce qu'il demande en échange : des États et des énergéticiens qui décident, une industrie éolienne qui monte à 267 GW par an pendant la phase 2, plus du double d'aujourd'hui, et un lidar sur chaque crête avant de construire. Les plans, les schémas et les chiffres sont sur ce site, sous licence CC BY 4.0, avec leurs réserves.
------------------------------
SOURCES
------------------------------
Plan mondial 6 en 1 du 19/10/26, la base de ce plan
Plan mondial Hydroloop : les versions, leur investissement par GWh annuel, la variante solaire et la note Pelton ou Francis
Hydroloop Muhleisen 2026 V14, la tête du plan, et son tableau de sensibilité au vent
Les meilleurs emplacements du monde pour les grandes Hydroloop, 188 sites, les sites fossiles et les mines
Hydroloop V16 Pacha 2 et
V17 Gold 2
Les meilleurs emplacements du monde pour les Hydroloop V16 Pacha, 114 sites
Hydroloop Muhleisen 2026 V15 Canyon, la batterie à haute chute
Hydroloop Muhleisen 2026 V11,
V7 révisée et
V3 révisée
Plan d'action mondial du panneau solaire hybride Muhleisen : les dix gisements et leurs prix
Panneau solaire hybride Muhleisen, version industrielle et
version Corridor
Titan Claudia 5, la tour côtière sans bureaux et
Titan Claudia 4 Paris Style
Les bonnes idées du site
Ember : Global Electricity Review 2025, production mondiale et parts du mix
AIE : World Energy Investment 2024, 2 000 milliards de dollars par an dans l'énergie propre
Australian National University : atlas mondial des sites de STEP hors cours d'eau, 616 000 sites
GWEC : Global Wind Report
SIPRI : dépenses militaires mondiales, 2 718 milliards de dollars en 2024
Olivier Muhleisen en collaboration avec Claude (Anthropic), octobre 2026. Plans, schémas, textes et chiffres sous licence CC BY 4.0.