
Olivier Muhleisen et Claude d'Anthropic proposent une solution pour décarboner 50 % de la production électrique mondiale en 10 ans (prix : 5 à 6 années de budget de l'armée américaine pour les centrales, 7 à 8 avec les réseaux). 07/10/26
Cette page part des huit versions de l'Hydroloop Muhleisen 2026, du module de 1 MW à la centrale de 60 MW d'éolien, qui stockent l'énergie du vent et du soleil dans de l'eau, et pose la question à l'échelle de la planète : combien en faudrait-il, à quel prix, sur quels sites, et en combien de temps, pour remplacer le charbon, le gaz et le pétrole dans la production d'électricité. Deux plans sont chiffrés, un plan A à 50 % en 10 ans et un plan B à 90 % en 25 ans, puis quatre versions plus grosses sont étudiées pour peser face aux grands barrages : la version 5 à 300 m et la version 6 à 600 m avec torrent, la version 7 passe-partout en circuit fermé, et la version 8 qui pousse cette architecture au kWh le moins cher et devient la version de base du plan. Tous les chiffres sont vérifiables, les réserves sont écrites noir sur blanc, et les plans sont libres de droit.
------------------------------
1. LE POINT DE DÉPART : 32 000 TWh, DONT 57 % FOSSILES
------------------------------
Le monde produit environ 32 000 TWh d'électricité par an (31 000 en 2024 selon Ember, en hausse de 800 à 900 TWh par an). Le charbon en fait 33 %, le gaz 22 %, le pétrole 2 % : 57 % du mix, soit 18 240 TWh produits chaque année en brûlant quelque chose, pour 14 à 15 milliards de tonnes de CO2, c'est-à-dire 37 à 38 % de toutes les émissions énergétiques de la planète. Le secteur électrique est le premier émetteur mondial, et c'est aussi le plus facile à décarboner, parce que les solutions existent sur catalogue : éolien, solaire, hydraulique, et du stockage pour les relier.
De l'autre côté de l'équation, l'argent. Le budget militaire des États-Unis est de 900 à 1 000 milliards de dollars par an. Le monde investit déjà environ 2 000 milliards de dollars par an dans l'énergie propre (AIE, 2024), et l'industrie installe chaque année 120 000 MW d'éoliennes et 600 000 MWc de panneaux solaires. Ces trois chiffres fixent l'échelle : ce qui suit n'est pas un rêve, c'est de l'arithmétique sur des choses qui existent.
------------------------------
2. LES HUIT VERSIONS EN UN TABLEAU, ET QUELLE VERSION POUR QUEL SITE
------------------------------
Huit versions de l'Hydroloop ont été conçues en octobre 2026, du module de 1 MW à la centrale de 60 MW d'éolien. Elles ne se remplacent pas, elles se complètent : chacune a ses sites, et on sait qu'on ne pourra pas mettre la version 8 partout. Le tableau ci-dessous les met côte à côte, aux coûts de série (dix centrales identiques et plus). Chaque version a sa page détaillée.
Quelle version où, en pratique :
* La version 8 partout où un versant de 300 m offre 5 km de crête ventée et un vallon pour la retenue : plateaux, moyenne montagne, grandes collines, anciens sites miniers. C'est elle qui porte le plan, parce qu'elle fait le kWh le moins cher sans cours d'eau.
* La version 7 sur les versants de 300 m plus courts, où l'on ne case que six éoliennes. Même architecture, un kWh 20 à 25 % plus cher, nettement plus de sites.
* La version 6 dans les massifs humides à 600 m avec un torrent, là où le réseau a besoin de puissance ferme : c'est la seule version qui remplace une tranche de charbon à elle seule, avec 47 % de production pilotable.
* La version 5 en moyenne montagne humide avec un torrent, quand 300 m et un cours d'eau sont là mais pas 600 m.
* Les versions 3 et 4 sur les petits sites, 160 m et une seule éolienne : collines, carrières, friches de versant, et tout ce qui est trop petit pour les grosses versions. La version 3 avec un ruisseau, la version 4 sans.
* Les versions 1 et 2 comme prototypes, pour démontrer tous les modules de l'invention d'origine avant la série.
Le résultat brut est frappant : en équivalent énergie, 9 000 à 13 000 milliards d'euros de centrales selon la version, 9 000 avec la version 8, remplacent la totalité de l'électricité fossile de la planète, et 4 600 milliards de versions 8 en remplacent la moitié. Ce n'est pas une coïncidence : 0,50 à 0,72 M€ par GWh annuel, c'est le prix de 2026 pour de l'éolien plus du solaire plus du stockage, et le monde dépense déjà plus que cela en cinq ans. Le budget n'est pas l'obstacle. Les obstacles sont ailleurs, et les points suivants les traitent un par un : la fermeté (une centrale vend ses GWh mais n'en garantit qu'un sixième à un quart à heure fixe, la moitié pour la version 6), la cadence industrielle, et les emplacements.
------------------------------
3. POURQUOI ON NE FERME PAS TOUT DU JOUR AU LENDEMAIN
------------------------------
Fermer d'un coup les centrales à charbon et à gaz serait une erreur, même si on avait les centrales pour les remplacer. Trois raisons :
* Les infrastructures. Une centrale à charbon, c'est un site raccordé au réseau à très haute tension, un poste électrique, une voie ferrée, une prise d'eau, des hectares plats, et des équipes qui savent faire tourner une machine de 1 000 MW. Abandonner tout cela, c'est jeter ce qui coûte le plus cher et le plus long à reconstruire : le raccordement. Un site de centrale à charbon est le meilleur emplacement possible pour une version 8 ou un pôle de modules Hydroloop, s'il y a du relief à côté, et c'est souvent le cas, parce que les centrales ont été construites près des mines, donc près des collines.
* Les emplois. L'énergie fossile emploie environ 30 millions de personnes dans le monde, dont 7 à 8 millions dans les mines de charbon. Ces emplois disparaissent naturellement à un rythme de 3 à 4 % par an par les départs en retraite. Une transition en 25 ans suit ce rythme ; une transition en 5 ans crée du chômage de masse dans des régions qui n'ont rien d'autre. La construction des centrales, elle, crée des emplois là où elles sont : environ 6 personnes-an par million d'euros investi, plus un emploi permanent d'exploitation par 3 MW. Le plan A représente 3 millions d'emplois de construction pendant 10 ans et 800 000 emplois permanents.
* La réserve. Les 10 derniers pour cent, ceux des zones isolées, des îles, des semaines sans vent sur tout un continent, se couvrent le plus économiquement en gardant des centrales à gaz existantes en réserve, tournant 5 % du temps au lieu de 50 %. Une centrale qui existe déjà et qui tourne 400 heures par an coûte presque rien en CO2 et évite de construire du stockage de longue durée à prix d'or. La bonne stratégie n'est pas de fermer, c'est de faire tourner de moins en moins, jusqu'à ne garder que la réserve.
C'est pour cela que deux plans valent mieux qu'un : un plan rapide qui prend la moitié du gâteau avec ce que l'industrie sait livrer tout de suite, et un plan long qui va au bout en laissant le temps aux gens et aux territoires.
------------------------------
4. PLAN A : 50 % DES FOSSILES EN 10 ANS, À LA VITESSE DE L'INDUSTRIE
------------------------------
Objectif : remplacer 9 120 TWh fossiles par an, soit 28 % de l'électricité mondiale, d'ici 2036. Pourquoi 50 % d'abord : parce que ce sont les 50 % les plus faciles, ceux qui remplacent le charbon des heures de pointe dans des pays qui ont du relief, du vent ou du soleil, et un réseau. La deuxième moitié est plus chère par TWh, et c'est elle qui demande du temps.
Le seul chiffre qui coince est l'éolien : 256 GW par an, c'est plus que toute la production mondiale d'éoliennes prévue en 2030, et la version 8, la moins chère, est aussi la plus éolienne. Deux réponses :
* Une variante solaire du module. Dans les pays où le soleil vaut plus que le vent (Inde, Afrique, Moyen-Orient, Australie, sud des États-Unis, Amérique latine), on remplace chaque éolienne par 8 à 12 MWc de photovoltaïque sur trackers, qui produisent les mêmes GWh pour un prix égal ou inférieur, et l'industrie solaire a dix fois plus de marge que l'éolien (600 GWc par an aujourd'hui). Si la moitié des centrales du plan A sont solaires, il reste 130 GW d'éolien par an, ce que l'industrie saura faire en 2030.
* Le temps. Si l'industrie ne suit pas, le plan A se fait en 12 à 15 ans au lieu de 10. Ce n'est pas un échec, c'est un calendrier.
Pour que ce soit vrai 24 heures sur 24 et pas seulement chaque soir, les 1 750 milliards de réseaux et de stockage longue durée sont indispensables : interconnexions entre régions ventées et régions ensoleillées, retenues de pluie (intégrées aux versions 7 et 8, en option sur les autres), et les centrales à gaz existantes gardées en réserve. C'est pour cela que le plan A est dit à 50 % et non à 100 % alors que le seul coût des centrales suffirait en énergie.
------------------------------
5. PLAN B : 90 % DES FOSSILES EN 25 ANS
------------------------------
Objectif : 16 400 TWh fossiles remplacés par an d'ici 2050, les 10 % restants étant couverts par les centrales à gaz existantes en réserve, par la biomasse et par les zones isolées qui gardent un groupe de secours. Le plan B commence en même temps que le plan A : il en est la suite.
Ce que le plan B change par rapport au plan A, ce n'est pas la technique, c'est l'organisation :
* Les sites de centrales à charbon deviennent des pôles Hydroloop. Le raccordement, le poste, le personnel et le foncier sont réutilisés. La centrale ferme quand le pôle est en service, pas avant.
* La cadence est calée sur les départs en retraite du secteur fossile : 3 à 4 % par an, soit 25 à 30 ans. Personne n'est licencié pour faire de la place à une centrale.
* Les pays sont servis dans l'ordre de leur intensité carbone : Chine, Inde, États-Unis, Indonésie, Afrique du Sud, Pologne, Australie, Vietnam. Ces huit pays font 70 % du charbon mondial et ont tous de grands reliefs près de leurs centres de consommation.
* La série mondiale fait tomber les prix. Les 10,5 M€ d'un module ou les 106 M€ d'une version 8 sont des prix pour dix exemplaires ; à cent mille unités, les coûts de turbine, de pompe et de conduite suivent la courbe de l'éolien et du solaire, qui ont perdu 60 à 90 % en 15 ans.
------------------------------
6. LES EMPLACEMENTS : LE RELIEF NE MANQUE PAS, LE VENT EST LA LIMITE
------------------------------
* Emprise : 1 km² par module de 1 MW, 4 km² par version 7, 8 km² par version 8, espacement des éoliennes compris. Les 123 000 sites du plan A font environ 400 000 km², soit 0,3 % des terres émergées hors glaces, à prendre dans les 25 % de la planète qui sont des collines ou des montagnes.
* Dénivelés : l'atlas mondial de l'Australian National University (Blakers, Stocks et Lu, 2019) a recensé 616 000 sites de STEP hors cours d'eau offrant chacun au moins 2 GWh de stockage, pour 23 millions de GWh au total, cent fois ce que le monde a besoin de stocker. Chaque site de cet atlas peut accueillir une version 7 ou 8, ou plusieurs modules de 7 MWh. Le dénivelé n'est pas la contrainte.
* Le vent, lui, l'est. Une centrale vaut ses éoliennes : il faut des versants à 6 m/s et plus, ce que les reliefs côtiers et les plateaux offrent, pas les vallées encaissées. C'est ce qui ramène les sites réellement bons à quelques centaines de milliers, et c'est pour cela que la variante solaire compte autant : dans les pays chauds, le relief ensoleillé est bien plus abondant que le relief venté.
* Le cours d'eau, pour les V2, V3, V5 et V6 : réservé aux montagnes humides (Alpes, Pyrénées, Massif central, Andes, contreforts de l'Himalaya, Scandinavie, Japon, Nouvelle-Zélande, Chine du Sud, Appalaches). Partout ailleurs, ce sont les V8, V7 et V4 en circuit fermé, qui ne demandent que de la pluie.
* Géographie du problème : 70 % de l'électricité fossile est en Chine, en Inde, aux États-Unis et en Asie du Sud-Est, qui ont tous des reliefs importants à moins de 500 km de leurs grandes villes.
------------------------------
7. VOIR PLUS GRAND : LES VERSIONS 5 À 8, DE 5 À 60 MW SUR UN SEUL SITE
------------------------------
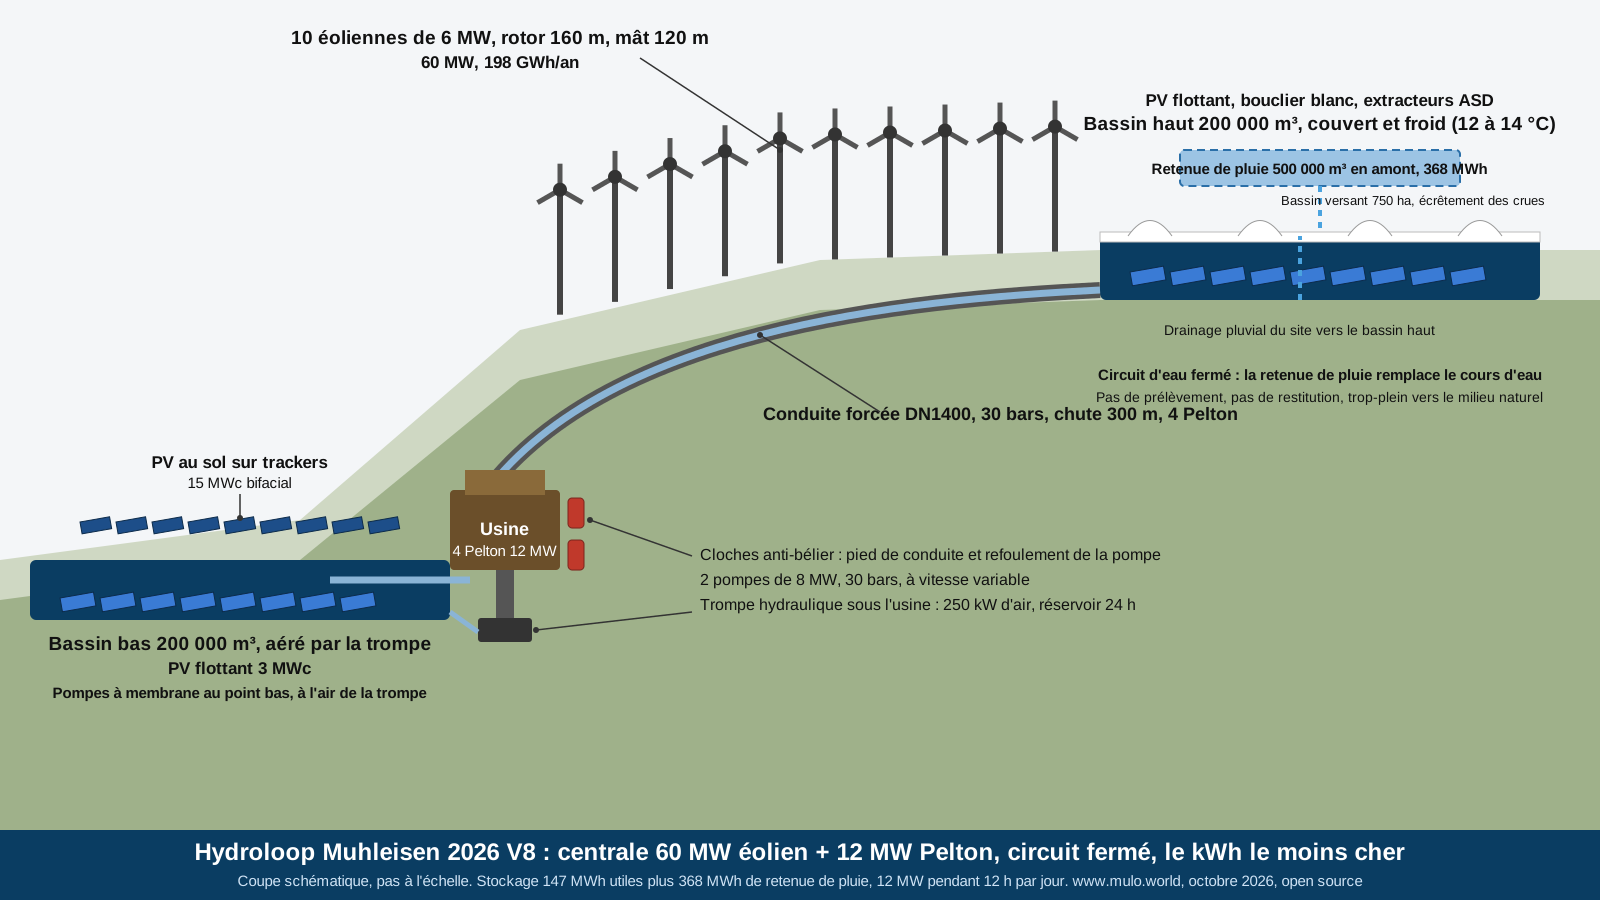
Puisque les bons sites ne sont pas infinis et qu'un plan mondial doit peser face aux grands barrages, quatre versions plus grosses ont été conçues. L'énergie d'un m³ d'eau est proportionnelle à la hauteur de chute : à 300 m un m³ vaut 0,74 kWh, à 600 m 1,47 kWh, contre 0,39 à 160 m. Avec des bassins plus grands et des chutes plus hautes, la même famille de centrales passe de 7 MWh à 37 puis 147 MWh de stockage, et de 1 MW à 5, 6, 10 et 12 MW de Pelton. Chaque version a sa page : version 5, 300 m, 5 MW, version 6, 600 m, 10 MW, version 7 passe-partout, 300 m en circuit fermé, 6 MW sur un seul site et version 8, la même architecture poussée au kWh le moins cher, 60 MW d'éolien et 12 MW de Pelton.
Ce que les chiffres du tableau du point 2 disent, sans détour :
* Une plus grosse Pelton ne fait pas baisser le prix du kWh, elle le monte de 8 à 10 €/MWh. L'énergie vient du vent et du soleil, pas de la turbine ; une turbine plus grosse ne produit pas plus, elle produit plus vite, et pomper davantage coûte 25 % de pertes. C'est le prix de la puissance, et c'est le réseau qui le paie par le mécanisme de capacité et les prix de pointe.
* Mais c'est exactement ce que le plan mondial demande. Le problème de la planète n'est pas de produire des kWh renouvelables, qui sont déjà les moins chers du marché ; c'est de remplacer les MW des centrales fossiles le soir. Une version 6 livre 10 MW du coucher au lever du soleil et 47 % de sa production à heure choisie : c'est la seule version qui éteint vraiment une tranche de charbon. Et elle réduit d'autant les 1 750 milliards de réseaux et de stockage complémentaire du plan A, parce que la fermeté est déjà dans la centrale.
* Le nombre de sites est divisé par 5 avec la version 6, par rapport aux 460 000 modules V3. 88 000 sites de haute montagne humide pour la moitié des fossiles, c'est encore beaucoup, mais l'atlas de l'ANU en recense 616 000 à plus de 2 GWh. Le nombre d'éoliennes, lui, ne baisse pas : 2 070 GW avec des modules de 1 MW seuls, 2 560 avec le mélange du plan A, jusqu'à 2 700 avec des versions 7 seules. C'est la vraie contrainte du plan, et aucune hauteur de chute ne la lève.
* Le torrent est le meilleur argument de la montagne. À 600 m, 300 L/s valent une éolienne, sans intermittence ; avec 600 L/s, la version 6 passe à 36 à 42 €/MWh. Le plan B doit donc commencer par les massifs humides avec des versions 6, mettre des versions 8 et 7 sur les versants sans eau, et garder les versions 3 et 4 pour les petits sites.
* La version 8 est la version de base du plan, et la version 7 sa petite sœur pour les sites plus courts. La version 8 pousse l'architecture de la version 7 jusqu'au kWh le moins cher avec au moins 20 % de production pilotable : dix éoliennes de 6 MW à grand rotor, deux bassins de 200 000 m³, quatre Pelton de 3 MW, un raccordement écrêté, une retenue de 500 000 m³. Résultat 31 à 37 €/MWh sans cours d'eau, moins cher que la version 3 avec son ruisseau, et 43 000 sites pour la moitié des fossiles, 4 600 milliards de centrales, le budget le plus bas de toutes les versions. Son prix : 2 600 GW d'éolien au lieu de 2 070 si on ne faisait que des modules de 1 MW, et des crêtes de 5 km.
* La version 7 reste la version passe-partout pour les sites plus courts. Elle n'a pas de cours d'eau, donc dix fois plus de sites que les versions 5 et 6, et six éoliennes qui partagent un seul couple de bassins, une seule conduite avec trois Pelton, un seul raccordement : elle revient 15 % moins cher au kWh que six modules de 1 MW sur six sites, à 39 ou 46 €/MWh, avec une retenue de pluie de 147 MWh qui écrête les crues et prend le relais les semaines sans soleil. 100 000 versions 7 font la moitié des fossiles pour 5 650 milliards de centrales.
* Pour peser face aux grands barrages : cent versions 6 font 1 000 MW et 14,7 GWh de stockage, la puissance de la STEP de Montézic, plus 10 TWh par an d'éolien et de solaire qu'une STEP pure ne produit pas. Il en faut 180 pour égaler Grand'Maison en puissance, mais ce sont 180 sites de 4 km² sans vallée noyée, construits en 3 ans par des entreprises locales, au lieu d'un ouvrage unique en 12 ans.
------------------------------
8. LES TROIS RÉSERVES À LIRE AVANT DE CITER CETTE PAGE
------------------------------
* Fermeté. Une centrale vend ses GWh mais n'en garantit qu'un sixième à un quart à heure fixe ; le reste est de l'éolien et du solaire variables. Remplacer des centrales qui tournent 24 h sur 24 et en hiver demande, en plus des centrales Hydroloop, des réseaux renforcés, des interconnexions et du stockage de longue durée. C'est pour cela que les budgets ci-dessus comptent 35 à 50 % de plus que le seul prix des centrales, et que le plan A est annoncé à 50 % alors que les centrales seules couvriraient bien plus en énergie.
* Coûts locaux. Les prix de chaque version supposent un site à 6,5 m/s de vent, des coûts français et une série de dix. À l'échelle mondiale, on gagne sur la série (cent mille unités, pas dix) et sur la main-d'œuvre, on perd sur les sites moins ventés et sur les réseaux à construire dans les pays qui n'en ont pas. Le chiffre est gardé tel quel, parce que les deux effets se compensent à peu près.
* Cadence. 12 300 centrales par an pendant 10 ans, c'est 34 chantiers de 10 à 130 M€ qui démarrent chaque jour dans le monde, et 500 milliards d'euros par an. L'industrie éolienne doit doubler, l'industrie solaire a la marge, et les entreprises de terrassement et de tuyauterie existent partout. C'est une multiplication par deux ou trois de ce qui se fait, pas par cent.
------------------------------
9. CONCLUSION
------------------------------
Pour le prix de cinq à six années de budget militaire américain en centrales, sept à huit avec les réseaux, 123 000 centrales Hydroloop, versions 8 en tête, remplacent la moitié de l'électricité fossile de la planète en 10 à 15 ans, évitent 7 milliards de tonnes de CO2 par an, un cinquième des émissions mondiales, et créent trois millions d'emplois sur place. En 25 ans, avec le même effort annuel, on va à 90 %, en gardant les centrales à gaz existantes comme réserve et en laissant le secteur fossile s'éteindre au rythme des retraites plutôt que des licenciements. Le relief ne manque pas, le budget non plus ; ce qui manque, c'est la décision de construire en série une chose simple plutôt qu'à l'unité des choses compliquées. Les plans sont sur ce site, libres de droit.
------------------------------
SOURCES
------------------------------
Ember : Global Electricity Review 2025, production mondiale et parts du mix
Ember : le solaire stoppe la croissance de l'électricité fossile en 2025
AIE : World Energy Investment 2024, 2 000 milliards de dollars par an dans l'énergie propre
AIE : World Energy Employment 2024, emplois du secteur fossile
Australian National University : atlas mondial des sites de STEP hors cours d'eau, 616 000 sites
GWEC : Global Wind Report, 117 GW installés en 2024
SIPRI : dépenses militaires mondiales, États-Unis 900 à 1 000 milliards de dollars par an
Hydroloop Muhleisen 2026 V8, la version de base du plan
Hydroloop Muhleisen 2026 V3 ECO, le module de 1 MW de référence
Olivier Muhleisen en collaboration avec Claude (Anthropic), octobre 2026. Plans libres de droit, open source.
Problématique : comment financer les inventions ? Consulter la page : citation importante.
2009-2025 Onmyweb Production - CGU - Informations sur les cookies - Nous contacter - Free Copyright Open Source -
1. LE POINT DE DÉPART : 32 000 TWh, DONT 57 % FOSSILES
------------------------------
Le monde produit environ 32 000 TWh d'électricité par an (31 000 en 2024 selon Ember, en hausse de 800 à 900 TWh par an). Le charbon en fait 33 %, le gaz 22 %, le pétrole 2 % : 57 % du mix, soit 18 240 TWh produits chaque année en brûlant quelque chose, pour 14 à 15 milliards de tonnes de CO2, c'est-à-dire 37 à 38 % de toutes les émissions énergétiques de la planète. Le secteur électrique est le premier émetteur mondial, et c'est aussi le plus facile à décarboner, parce que les solutions existent sur catalogue : éolien, solaire, hydraulique, et du stockage pour les relier.
De l'autre côté de l'équation, l'argent. Le budget militaire des États-Unis est de 900 à 1 000 milliards de dollars par an. Le monde investit déjà environ 2 000 milliards de dollars par an dans l'énergie propre (AIE, 2024), et l'industrie installe chaque année 120 000 MW d'éoliennes et 600 000 MWc de panneaux solaires. Ces trois chiffres fixent l'échelle : ce qui suit n'est pas un rêve, c'est de l'arithmétique sur des choses qui existent.
------------------------------
2. LES HUIT VERSIONS EN UN TABLEAU, ET QUELLE VERSION POUR QUEL SITE
------------------------------
Huit versions de l'Hydroloop ont été conçues en octobre 2026, du module de 1 MW à la centrale de 60 MW d'éolien. Elles ne se remplacent pas, elles se complètent : chacune a ses sites, et on sait qu'on ne pourra pas mettre la version 8 partout. Le tableau ci-dessous les met côte à côte, aux coûts de série (dix centrales identiques et plus). Chaque version a sa page détaillée.
| Indicateur | V1 complète | V2 + ruisseau | V3 ECO | V4 fermée | V5 300 m | V6 600 m | V7 passe-partout | V8 optimisée |
|---|---|---|---|---|---|---|---|---|
| Chute | 160 m | 160 m | 160 m | 160 m | 300 m | 600 m | 300 m | 300 m |
| Bassins | 2 × 20 000 m³ | 2 × 20 000 m³ | 2 × 20 000 m³ | 2 × 20 000 m³ | 2 × 50 000 m³ | 2 × 100 000 m³ | 2 × 60 000 m³ | 2 × 200 000 m³ |
| Stockage utile | 7,8 MWh | 7,8 MWh | 7,8 MWh | 7,8 MWh | 37 MWh | 147 MWh | 44 MWh | 147 MWh |
| Turbine Pelton | 1 MW | 1 MW | 1 MW | 1 MW | 5 MW | 2 × 5 MW | 3 × 2 MW | 4 × 3 MW |
| Éolien | 4,5 MW | 4,5 MW | 4,5 MW | 4,5 MW | 13,5 MW | 27 MW | 27 MW | 60 MW (10 × 6 MW) |
| Photovoltaïque | 2,1 MWc dont 0,5 hybride | 2,1 MWc dont 0,5 hybride | 2,1 MWc | 2,1 MWc | 7,5 MWc | 15 MWc | 10 MWc | 18 MWc bifacial |
| Cours d'eau | non | ruisseau 200 à 300 L/s | ruisseau 300 L/s | non | torrent 300 L/s | torrent 300 L/s | non | non |
| Retenue de pluie | option | option | option | option | option | option | 200 000 m³, 147 MWh | 500 000 m³, 368 MWh |
| Modules annexes | biogaz 100 kW, chaleur 1,1 GWh, ORC, béliers, multipale, Owater | idem V1 | trompe, ASD, pompes à membrane | idem V3 | idem V3 | idem V3 | idem V3 | idem V3 |
| Électricité vendue par an | 16,25 GWh | 20,65 GWh | 19,85 GWh | 15,45 GWh | 56 GWh | 104 GWh | 91 GWh | 210 GWh |
| Part pilotable | 2,5 + 0,9 GWh (21 %) | 3,8 + 0,9 GWh (23 %) | 3,8 GWh (19 %) | 2,5 GWh (16 %) | 12 GWh (22 %) | 48,6 GWh (47 %) | 15,3 GWh (17 %) | 50,5 GWh (24 %) |
| Garanti 365 jours par l'eau | non, biogaz | oui | oui | non | oui, 7 GWh | oui, 13,9 GWh | non | non |
| Investissement en série | 11,7 M€ | 12,2 M€ | 10,5 M€ | 10,0 M€ | 36,8 M€ | 70,5 M€ | 56,5 M€ | 106 M€ |
| Investissement par GWh annuel | 0,72 M€ | 0,59 M€ | 0,53 M€ | 0,65 M€ | 0,66 M€ | 0,68 M€ | 0,62 M€ | 0,50 M€ |
| Temps de retour | 7,7 ans | 6,3 ans | 5,5 ans | 7,0 ans | 6,8 ans | 7,3 ans | 7,1 ans | 5,7 ans |
| LCOE privé / public | 57 / 49 €/MWh | 47 / 41 | 40 / 34 | 48 / 41 | 48 / 41 | 50 / 42 | 46 / 39 | 37 / 31 |
| Emprise | 1 km² | 1 km² | 1 km² | 1 km² | 2 km² | 4 km² | 4 km² | 8 km² |
| Centrales pour 50 % des fossiles | 561 000 | 442 000 | 460 000 | 590 000 | 163 000 | 88 000 | 100 000 | 43 000 |
| Coût de ces centrales | 6 570 Md€ | 5 390 Md€ | 4 830 Md€ | 5 900 Md€ | 6 000 Md€ | 6 200 Md€ | 5 650 Md€ | 4 560 Md€ |
| Sites possibles | tout versant de 160 m | versant à ruisseau | versant à ruisseau | tout versant de 160 m | moyenne montagne à torrent | haute montagne à torrent | tout versant de 300 m | versant de 300 m avec 5 km de crête |
| Usage | prototype complet | prototype à construire en premier | déploiement sur ruisseau | petit site sans eau | puissance de pointe en montagne | remplacer une centrale fossile | site moyen sans eau | base du plan, kWh le moins cher |
Quelle version où, en pratique :
* La version 8 partout où un versant de 300 m offre 5 km de crête ventée et un vallon pour la retenue : plateaux, moyenne montagne, grandes collines, anciens sites miniers. C'est elle qui porte le plan, parce qu'elle fait le kWh le moins cher sans cours d'eau.
* La version 7 sur les versants de 300 m plus courts, où l'on ne case que six éoliennes. Même architecture, un kWh 20 à 25 % plus cher, nettement plus de sites.
* La version 6 dans les massifs humides à 600 m avec un torrent, là où le réseau a besoin de puissance ferme : c'est la seule version qui remplace une tranche de charbon à elle seule, avec 47 % de production pilotable.
* La version 5 en moyenne montagne humide avec un torrent, quand 300 m et un cours d'eau sont là mais pas 600 m.
* Les versions 3 et 4 sur les petits sites, 160 m et une seule éolienne : collines, carrières, friches de versant, et tout ce qui est trop petit pour les grosses versions. La version 3 avec un ruisseau, la version 4 sans.
* Les versions 1 et 2 comme prototypes, pour démontrer tous les modules de l'invention d'origine avant la série.
Le résultat brut est frappant : en équivalent énergie, 9 000 à 13 000 milliards d'euros de centrales selon la version, 9 000 avec la version 8, remplacent la totalité de l'électricité fossile de la planète, et 4 600 milliards de versions 8 en remplacent la moitié. Ce n'est pas une coïncidence : 0,50 à 0,72 M€ par GWh annuel, c'est le prix de 2026 pour de l'éolien plus du solaire plus du stockage, et le monde dépense déjà plus que cela en cinq ans. Le budget n'est pas l'obstacle. Les obstacles sont ailleurs, et les points suivants les traitent un par un : la fermeté (une centrale vend ses GWh mais n'en garantit qu'un sixième à un quart à heure fixe, la moitié pour la version 6), la cadence industrielle, et les emplacements.
------------------------------
3. POURQUOI ON NE FERME PAS TOUT DU JOUR AU LENDEMAIN
------------------------------
Fermer d'un coup les centrales à charbon et à gaz serait une erreur, même si on avait les centrales pour les remplacer. Trois raisons :
* Les infrastructures. Une centrale à charbon, c'est un site raccordé au réseau à très haute tension, un poste électrique, une voie ferrée, une prise d'eau, des hectares plats, et des équipes qui savent faire tourner une machine de 1 000 MW. Abandonner tout cela, c'est jeter ce qui coûte le plus cher et le plus long à reconstruire : le raccordement. Un site de centrale à charbon est le meilleur emplacement possible pour une version 8 ou un pôle de modules Hydroloop, s'il y a du relief à côté, et c'est souvent le cas, parce que les centrales ont été construites près des mines, donc près des collines.
* Les emplois. L'énergie fossile emploie environ 30 millions de personnes dans le monde, dont 7 à 8 millions dans les mines de charbon. Ces emplois disparaissent naturellement à un rythme de 3 à 4 % par an par les départs en retraite. Une transition en 25 ans suit ce rythme ; une transition en 5 ans crée du chômage de masse dans des régions qui n'ont rien d'autre. La construction des centrales, elle, crée des emplois là où elles sont : environ 6 personnes-an par million d'euros investi, plus un emploi permanent d'exploitation par 3 MW. Le plan A représente 3 millions d'emplois de construction pendant 10 ans et 800 000 emplois permanents.
* La réserve. Les 10 derniers pour cent, ceux des zones isolées, des îles, des semaines sans vent sur tout un continent, se couvrent le plus économiquement en gardant des centrales à gaz existantes en réserve, tournant 5 % du temps au lieu de 50 %. Une centrale qui existe déjà et qui tourne 400 heures par an coûte presque rien en CO2 et évite de construire du stockage de longue durée à prix d'or. La bonne stratégie n'est pas de fermer, c'est de faire tourner de moins en moins, jusqu'à ne garder que la réserve.
C'est pour cela que deux plans valent mieux qu'un : un plan rapide qui prend la moitié du gâteau avec ce que l'industrie sait livrer tout de suite, et un plan long qui va au bout en laissant le temps aux gens et aux territoires.
------------------------------
4. PLAN A : 50 % DES FOSSILES EN 10 ANS, À LA VITESSE DE L'INDUSTRIE
------------------------------
Objectif : remplacer 9 120 TWh fossiles par an, soit 28 % de l'électricité mondiale, d'ici 2036. Pourquoi 50 % d'abord : parce que ce sont les 50 % les plus faciles, ceux qui remplacent le charbon des heures de pointe dans des pays qui ont du relief, du vent ou du soleil, et un réseau. La deuxième moitié est plus chère par TWh, et c'est elle qui demande du temps.
| Plan A | Valeur | Remarque |
|---|---|---|
| Électricité fossile remplacée | 9 120 TWh par an | 50 % des fossiles, 28 % du total mondial |
| Centrales | 26 000 versions 8 (60 % de l'énergie), 25 000 versions 7 (25 %), 72 000 modules V3 et V4 (15 %) | 123 000 sites, 12 300 par an, 34 chantiers qui démarrent chaque jour dans le monde |
| Éolien à installer | 2 560 GW en 10 ans | 256 GW par an, contre 120 aujourd'hui et 200 prévus en 2030 |
| Photovoltaïque à installer | 870 GWc en 10 ans | 87 GWc par an, 15 % de la production mondiale actuelle de panneaux |
| Coût des centrales | 5 000 milliards €, soit 5 500 milliards $ | aux prix de série de 2026 : 5 à 6 années de budget militaire américain |
| Réseaux, interconnexions, stockage de longue durée | 1 750 milliards € | +35 % : moins qu'avec des modules de 1 MW, parce que les versions 7 et 8 ont la retenue de pluie et 7 à 12 h de pointe intégrées |
| Total | 6 750 milliards €, soit 7 400 milliards $ | 7 à 8 années de budget militaire américain, ou 3 ans et demi d'investissement mondial actuel dans l'énergie propre |
| CO2 évité | 7,3 milliards de tonnes par an | 19 à 20 % des émissions énergétiques mondiales |
| Emplois | 3 millions pendant la construction, 800 000 permanents | sur les sites, pas délocalisables |
Le seul chiffre qui coince est l'éolien : 256 GW par an, c'est plus que toute la production mondiale d'éoliennes prévue en 2030, et la version 8, la moins chère, est aussi la plus éolienne. Deux réponses :
* Une variante solaire du module. Dans les pays où le soleil vaut plus que le vent (Inde, Afrique, Moyen-Orient, Australie, sud des États-Unis, Amérique latine), on remplace chaque éolienne par 8 à 12 MWc de photovoltaïque sur trackers, qui produisent les mêmes GWh pour un prix égal ou inférieur, et l'industrie solaire a dix fois plus de marge que l'éolien (600 GWc par an aujourd'hui). Si la moitié des centrales du plan A sont solaires, il reste 130 GW d'éolien par an, ce que l'industrie saura faire en 2030.
* Le temps. Si l'industrie ne suit pas, le plan A se fait en 12 à 15 ans au lieu de 10. Ce n'est pas un échec, c'est un calendrier.
Pour que ce soit vrai 24 heures sur 24 et pas seulement chaque soir, les 1 750 milliards de réseaux et de stockage longue durée sont indispensables : interconnexions entre régions ventées et régions ensoleillées, retenues de pluie (intégrées aux versions 7 et 8, en option sur les autres), et les centrales à gaz existantes gardées en réserve. C'est pour cela que le plan A est dit à 50 % et non à 100 % alors que le seul coût des centrales suffirait en énergie.
------------------------------
5. PLAN B : 90 % DES FOSSILES EN 25 ANS
------------------------------
Objectif : 16 400 TWh fossiles remplacés par an d'ici 2050, les 10 % restants étant couverts par les centrales à gaz existantes en réserve, par la biomasse et par les zones isolées qui gardent un groupe de secours. Le plan B commence en même temps que le plan A : il en est la suite.
| Plan B | Valeur | Remarque |
|---|---|---|
| Électricité fossile remplacée | 16 400 TWh par an | 90 % des fossiles, 51 % du total mondial |
| Centrales | environ 220 000 sites, du module de 1 MW à la version 8, dans les proportions du plan A | environ 8 800 par an sur 25 ans, moins qu'au plan A (12 300), parce que la cadence est étalée |
| Coût des centrales | 9 000 à 10 000 milliards € | aux prix de série de 2026 ; la deuxième moitié a de moins bons sites, et les prix baisseront |
| Réseaux, stockage longue durée, réserve | 4 500 à 5 500 milliards € | +50 %, la deuxième moitié coûte plus cher à fiabiliser |
| Total | 13 500 à 15 500 milliards € sur 25 ans | 540 à 620 milliards par an, un tiers de ce que le monde investit déjà chaque année dans l'énergie propre |
| CO2 évité | 13 milliards de tonnes par an | un tiers des émissions énergétiques mondiales |
| Les 10 % restants | 1 800 TWh | gaz en réserve 5 % du temps, biomasse, zones isolées, îles |
Ce que le plan B change par rapport au plan A, ce n'est pas la technique, c'est l'organisation :
* Les sites de centrales à charbon deviennent des pôles Hydroloop. Le raccordement, le poste, le personnel et le foncier sont réutilisés. La centrale ferme quand le pôle est en service, pas avant.
* La cadence est calée sur les départs en retraite du secteur fossile : 3 à 4 % par an, soit 25 à 30 ans. Personne n'est licencié pour faire de la place à une centrale.
* Les pays sont servis dans l'ordre de leur intensité carbone : Chine, Inde, États-Unis, Indonésie, Afrique du Sud, Pologne, Australie, Vietnam. Ces huit pays font 70 % du charbon mondial et ont tous de grands reliefs près de leurs centres de consommation.
* La série mondiale fait tomber les prix. Les 10,5 M€ d'un module ou les 106 M€ d'une version 8 sont des prix pour dix exemplaires ; à cent mille unités, les coûts de turbine, de pompe et de conduite suivent la courbe de l'éolien et du solaire, qui ont perdu 60 à 90 % en 15 ans.
------------------------------
6. LES EMPLACEMENTS : LE RELIEF NE MANQUE PAS, LE VENT EST LA LIMITE
------------------------------
* Emprise : 1 km² par module de 1 MW, 4 km² par version 7, 8 km² par version 8, espacement des éoliennes compris. Les 123 000 sites du plan A font environ 400 000 km², soit 0,3 % des terres émergées hors glaces, à prendre dans les 25 % de la planète qui sont des collines ou des montagnes.
* Dénivelés : l'atlas mondial de l'Australian National University (Blakers, Stocks et Lu, 2019) a recensé 616 000 sites de STEP hors cours d'eau offrant chacun au moins 2 GWh de stockage, pour 23 millions de GWh au total, cent fois ce que le monde a besoin de stocker. Chaque site de cet atlas peut accueillir une version 7 ou 8, ou plusieurs modules de 7 MWh. Le dénivelé n'est pas la contrainte.
* Le vent, lui, l'est. Une centrale vaut ses éoliennes : il faut des versants à 6 m/s et plus, ce que les reliefs côtiers et les plateaux offrent, pas les vallées encaissées. C'est ce qui ramène les sites réellement bons à quelques centaines de milliers, et c'est pour cela que la variante solaire compte autant : dans les pays chauds, le relief ensoleillé est bien plus abondant que le relief venté.
* Le cours d'eau, pour les V2, V3, V5 et V6 : réservé aux montagnes humides (Alpes, Pyrénées, Massif central, Andes, contreforts de l'Himalaya, Scandinavie, Japon, Nouvelle-Zélande, Chine du Sud, Appalaches). Partout ailleurs, ce sont les V8, V7 et V4 en circuit fermé, qui ne demandent que de la pluie.
* Géographie du problème : 70 % de l'électricité fossile est en Chine, en Inde, aux États-Unis et en Asie du Sud-Est, qui ont tous des reliefs importants à moins de 500 km de leurs grandes villes.
------------------------------
7. VOIR PLUS GRAND : LES VERSIONS 5 À 8, DE 5 À 60 MW SUR UN SEUL SITE
------------------------------
Puisque les bons sites ne sont pas infinis et qu'un plan mondial doit peser face aux grands barrages, quatre versions plus grosses ont été conçues. L'énergie d'un m³ d'eau est proportionnelle à la hauteur de chute : à 300 m un m³ vaut 0,74 kWh, à 600 m 1,47 kWh, contre 0,39 à 160 m. Avec des bassins plus grands et des chutes plus hautes, la même famille de centrales passe de 7 MWh à 37 puis 147 MWh de stockage, et de 1 MW à 5, 6, 10 et 12 MW de Pelton. Chaque version a sa page : version 5, 300 m, 5 MW, version 6, 600 m, 10 MW, version 7 passe-partout, 300 m en circuit fermé, 6 MW sur un seul site et version 8, la même architecture poussée au kWh le moins cher, 60 MW d'éolien et 12 MW de Pelton.
Ce que les chiffres du tableau du point 2 disent, sans détour :
* Une plus grosse Pelton ne fait pas baisser le prix du kWh, elle le monte de 8 à 10 €/MWh. L'énergie vient du vent et du soleil, pas de la turbine ; une turbine plus grosse ne produit pas plus, elle produit plus vite, et pomper davantage coûte 25 % de pertes. C'est le prix de la puissance, et c'est le réseau qui le paie par le mécanisme de capacité et les prix de pointe.
* Mais c'est exactement ce que le plan mondial demande. Le problème de la planète n'est pas de produire des kWh renouvelables, qui sont déjà les moins chers du marché ; c'est de remplacer les MW des centrales fossiles le soir. Une version 6 livre 10 MW du coucher au lever du soleil et 47 % de sa production à heure choisie : c'est la seule version qui éteint vraiment une tranche de charbon. Et elle réduit d'autant les 1 750 milliards de réseaux et de stockage complémentaire du plan A, parce que la fermeté est déjà dans la centrale.
* Le nombre de sites est divisé par 5 avec la version 6, par rapport aux 460 000 modules V3. 88 000 sites de haute montagne humide pour la moitié des fossiles, c'est encore beaucoup, mais l'atlas de l'ANU en recense 616 000 à plus de 2 GWh. Le nombre d'éoliennes, lui, ne baisse pas : 2 070 GW avec des modules de 1 MW seuls, 2 560 avec le mélange du plan A, jusqu'à 2 700 avec des versions 7 seules. C'est la vraie contrainte du plan, et aucune hauteur de chute ne la lève.
* Le torrent est le meilleur argument de la montagne. À 600 m, 300 L/s valent une éolienne, sans intermittence ; avec 600 L/s, la version 6 passe à 36 à 42 €/MWh. Le plan B doit donc commencer par les massifs humides avec des versions 6, mettre des versions 8 et 7 sur les versants sans eau, et garder les versions 3 et 4 pour les petits sites.
* La version 8 est la version de base du plan, et la version 7 sa petite sœur pour les sites plus courts. La version 8 pousse l'architecture de la version 7 jusqu'au kWh le moins cher avec au moins 20 % de production pilotable : dix éoliennes de 6 MW à grand rotor, deux bassins de 200 000 m³, quatre Pelton de 3 MW, un raccordement écrêté, une retenue de 500 000 m³. Résultat 31 à 37 €/MWh sans cours d'eau, moins cher que la version 3 avec son ruisseau, et 43 000 sites pour la moitié des fossiles, 4 600 milliards de centrales, le budget le plus bas de toutes les versions. Son prix : 2 600 GW d'éolien au lieu de 2 070 si on ne faisait que des modules de 1 MW, et des crêtes de 5 km.
* La version 7 reste la version passe-partout pour les sites plus courts. Elle n'a pas de cours d'eau, donc dix fois plus de sites que les versions 5 et 6, et six éoliennes qui partagent un seul couple de bassins, une seule conduite avec trois Pelton, un seul raccordement : elle revient 15 % moins cher au kWh que six modules de 1 MW sur six sites, à 39 ou 46 €/MWh, avec une retenue de pluie de 147 MWh qui écrête les crues et prend le relais les semaines sans soleil. 100 000 versions 7 font la moitié des fossiles pour 5 650 milliards de centrales.
* Pour peser face aux grands barrages : cent versions 6 font 1 000 MW et 14,7 GWh de stockage, la puissance de la STEP de Montézic, plus 10 TWh par an d'éolien et de solaire qu'une STEP pure ne produit pas. Il en faut 180 pour égaler Grand'Maison en puissance, mais ce sont 180 sites de 4 km² sans vallée noyée, construits en 3 ans par des entreprises locales, au lieu d'un ouvrage unique en 12 ans.
------------------------------
8. LES TROIS RÉSERVES À LIRE AVANT DE CITER CETTE PAGE
------------------------------
* Fermeté. Une centrale vend ses GWh mais n'en garantit qu'un sixième à un quart à heure fixe ; le reste est de l'éolien et du solaire variables. Remplacer des centrales qui tournent 24 h sur 24 et en hiver demande, en plus des centrales Hydroloop, des réseaux renforcés, des interconnexions et du stockage de longue durée. C'est pour cela que les budgets ci-dessus comptent 35 à 50 % de plus que le seul prix des centrales, et que le plan A est annoncé à 50 % alors que les centrales seules couvriraient bien plus en énergie.
* Coûts locaux. Les prix de chaque version supposent un site à 6,5 m/s de vent, des coûts français et une série de dix. À l'échelle mondiale, on gagne sur la série (cent mille unités, pas dix) et sur la main-d'œuvre, on perd sur les sites moins ventés et sur les réseaux à construire dans les pays qui n'en ont pas. Le chiffre est gardé tel quel, parce que les deux effets se compensent à peu près.
* Cadence. 12 300 centrales par an pendant 10 ans, c'est 34 chantiers de 10 à 130 M€ qui démarrent chaque jour dans le monde, et 500 milliards d'euros par an. L'industrie éolienne doit doubler, l'industrie solaire a la marge, et les entreprises de terrassement et de tuyauterie existent partout. C'est une multiplication par deux ou trois de ce qui se fait, pas par cent.
------------------------------
9. CONCLUSION
------------------------------
Pour le prix de cinq à six années de budget militaire américain en centrales, sept à huit avec les réseaux, 123 000 centrales Hydroloop, versions 8 en tête, remplacent la moitié de l'électricité fossile de la planète en 10 à 15 ans, évitent 7 milliards de tonnes de CO2 par an, un cinquième des émissions mondiales, et créent trois millions d'emplois sur place. En 25 ans, avec le même effort annuel, on va à 90 %, en gardant les centrales à gaz existantes comme réserve et en laissant le secteur fossile s'éteindre au rythme des retraites plutôt que des licenciements. Le relief ne manque pas, le budget non plus ; ce qui manque, c'est la décision de construire en série une chose simple plutôt qu'à l'unité des choses compliquées. Les plans sont sur ce site, libres de droit.
------------------------------
SOURCES
------------------------------
Ember : Global Electricity Review 2025, production mondiale et parts du mix
Ember : le solaire stoppe la croissance de l'électricité fossile en 2025
AIE : World Energy Investment 2024, 2 000 milliards de dollars par an dans l'énergie propre
AIE : World Energy Employment 2024, emplois du secteur fossile
Australian National University : atlas mondial des sites de STEP hors cours d'eau, 616 000 sites
GWEC : Global Wind Report, 117 GW installés en 2024
SIPRI : dépenses militaires mondiales, États-Unis 900 à 1 000 milliards de dollars par an
Hydroloop Muhleisen 2026 V8, la version de base du plan
Hydroloop Muhleisen 2026 V3 ECO, le module de 1 MW de référence
Olivier Muhleisen en collaboration avec Claude (Anthropic), octobre 2026. Plans libres de droit, open source.
Problématique : comment financer les inventions ? Consulter la page : citation importante.
2009-2025 Onmyweb Production - CGU - Informations sur les cookies - Nous contacter - Free Copyright Open Source -