
Plan mondial Artesia 2 : le plan reclassé au coût du GWh. Les 12 500 Hydroloop V7, les 40 000 modules V4 et 6,5 millions de panneaux hybrides, les TWh les plus chers du plan, cèdent la place à 3 120 Hydroloop V14 Soleil et mixtes avec 312 lacs de Pacha et 147 Gold : 95 % de l'électricité fossile de la planète remplacée en 25 ans pour 9 358 milliards d'euros, 307 de moins que le plan Station Castle, 9 095 avec la turbine Francis, et deux fois moins de sites de centrales, 45 220 au lieu de 94 600. 23/10/26
Le plan Station Castle remplace 95 % de l'électricité fossile pour 9 663 milliards d'euros. Il a passé la barre des 10 000 milliards par une méthode, classer toutes les solutions au coût du GWh annuel et donner chaque TWh à la moins chère, mais cette méthode n'avait jamais été appliquée à l'intérieur du plan A des Hydroloop, 4 270 milliards, 44 % du total, écrit le 7 octobre avec les versions de l'époque. Ce plan le fait. Les 12 500 V7 des crêtes courtes et les 40 000 modules V4 des petits sites sans ruisseau, à 0,52 et 0,55 M€ par GWh annuel, sont remplacés TWh pour TWh par des V14 Soleil et V14 Soleil mixtes à 0,46 à 0,47, avec les lacs de Pacha 2 et les Gold que les montagnes arrosées leur donnent ; les V14, les V11, les V5 et V6 sur torrent et les V3 sur ruisseau restent, parce qu'elles sont bon marché ou qu'elles garantissent ce que la V14 ne garantit pas. Les 6,5 millions de panneaux hybrides des friches et des parcs éoliens, à 0,60 à 0,71 M€ par GWh, sont remplacés de la même façon, et 2,7 millions restent sur les barrages, les aéroports et les ports. Résultat : les mêmes 17 360 TWh, 95 % des fossiles, pour 9 358 milliards d'euros sans pari sur la turbine (scénario B), 9 095 avec la Francis (scénario A), 305 milliards de moins, et surtout 45 220 sites de centrales au lieu de 94 600 et 2,7 millions de panneaux au lieu de 9,2 : moins de décisions à obtenir, moins de chantiers à ouvrir, pour la même électricité. Le volet eau du plan Station Castle est repris, porté de 157 à 161 milliards payés par les factures d'eau par les 29 Station Castle 2 des nouvelles Sky. Le scénario B est la référence du site.
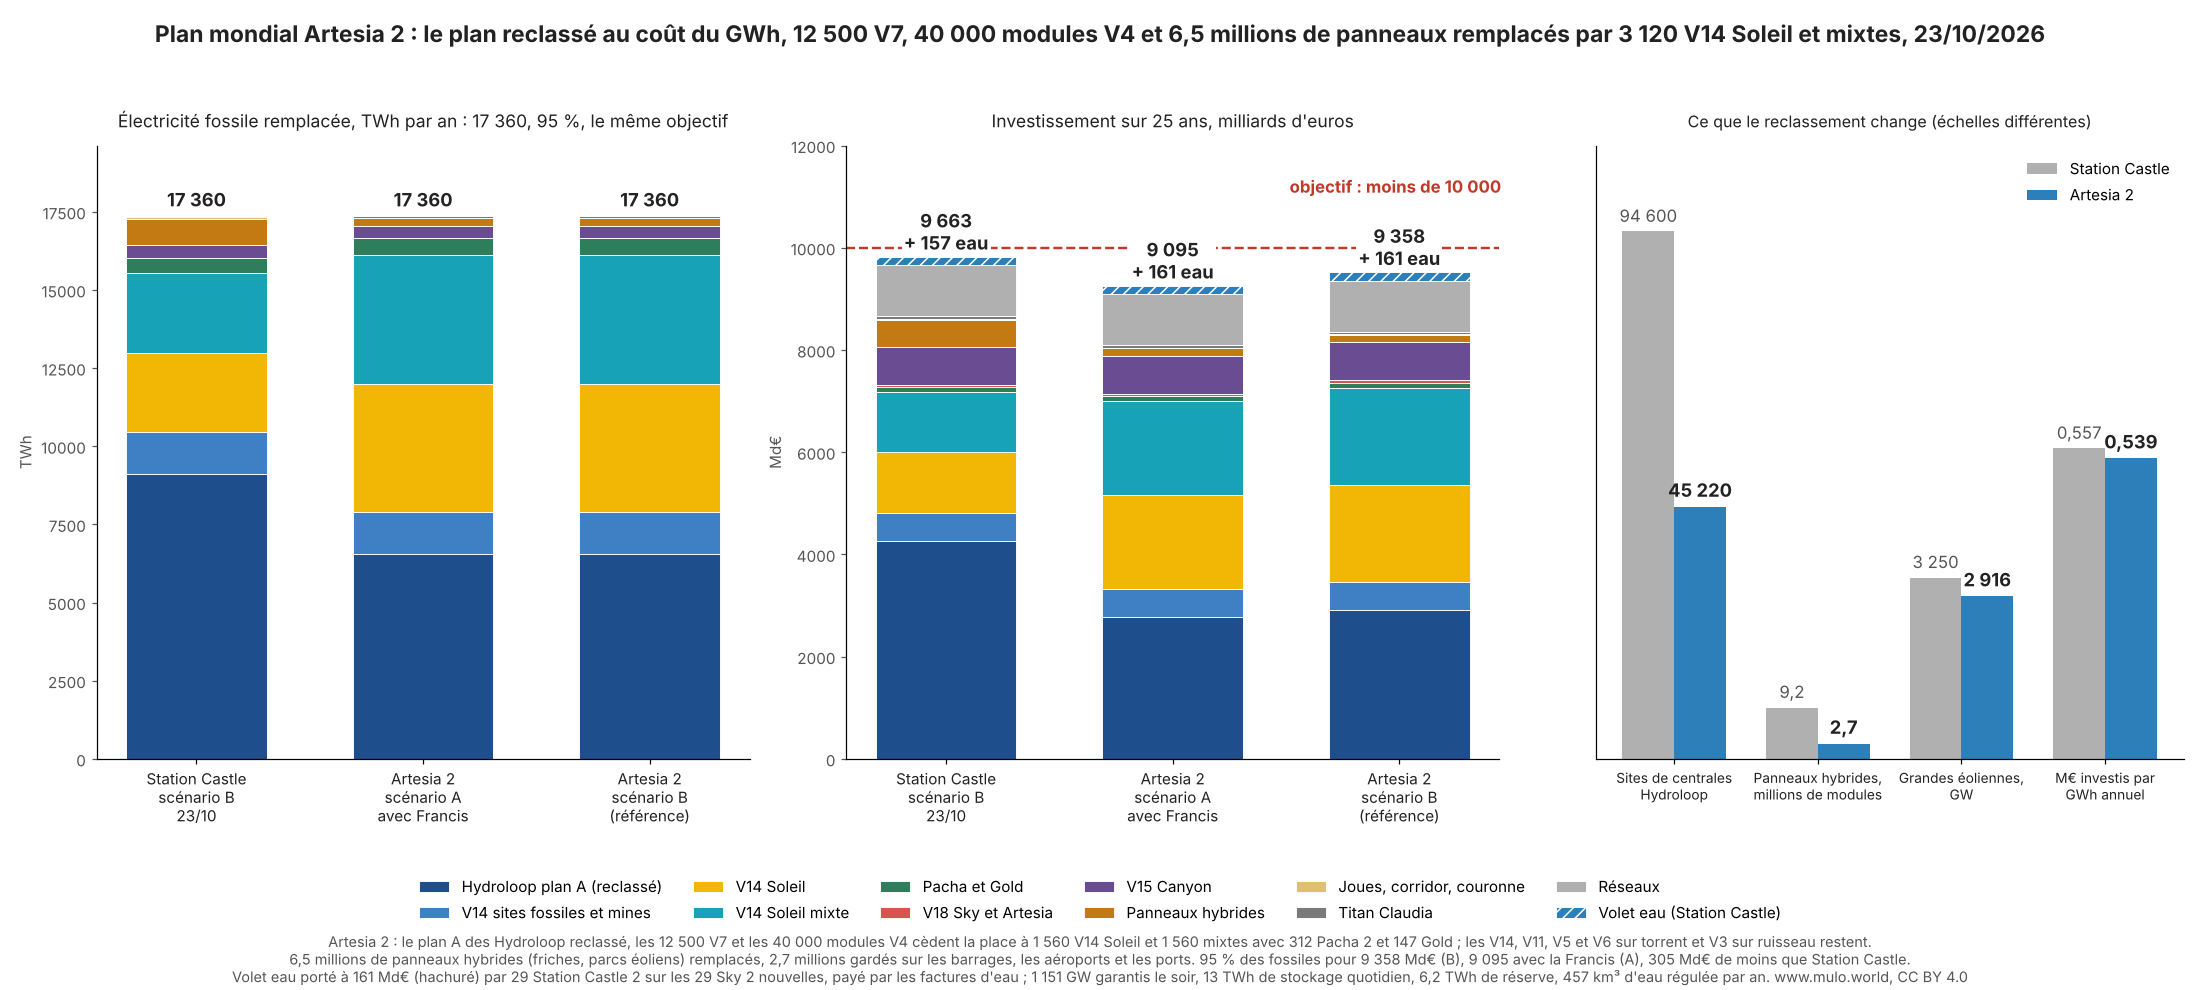
Code du graphique (Python, libre) : schema_plan_mondial_artesia_2.py ; le calcul du reclassement : calcul_plan_mondial_artesia_2.py (argument facultatif : la part des nouveaux sites qui reçoivent un lac de Pacha, 0,1 par défaut)
Code du graphique (Python, libre) : schema_plan_mondial_artesia_2.py ; le calcul du reclassement : calcul_plan_mondial_artesia_2.py (argument facultatif : la part des nouveaux sites qui reçoivent un lac de Pacha, 0,1 par défaut)
------------------------------
1. CE QUI CHANGE PAR RAPPORT AU PLAN STATION CASTLE
------------------------------
------------------------------
2. LE PLAN A RELU LIGNE PAR LIGNE
------------------------------
Le plan A du 7 octobre, 87 000 centrales, 9 120 TWh, 4 270 milliards, était un mélange de six versions choisies pour aller partout. Relu au coût du GWh annuel, avec les prix des pages de chaque version, il se décompose ainsi (la ligne des V5 et V6 sur torrent est prise par différence pour retomber sur les totaux du plan A) :
Le plan objectif 10 000 milliards avait écrit, le 19 octobre, que les petites et moyennes Hydroloop ne bougeaient pas parce que les remplacer par des V14 de crête ne gagnait que 0,04 M€ par GWh. C'était vrai avec la V14 de crête à 0,49 ; c'est faux depuis la V14 Soleil à 0,47 et la mixte à 0,46, et surtout c'est un raisonnement au GWh qui oublie le nombre de sites. 52 500 petites centrales, c'est 52 500 enquêtes publiques, 52 500 raccordements et 52 500 décisions ; 3 120 grandes centrales sur des plateaux de pierre, c'est trente fois moins de dossiers pour les mêmes TWh. La faisabilité d'un plan se compte aussi en nombre de portes à ouvrir.
------------------------------
3. LES PANNEAUX HYBRIDES : LESQUELS RESTENT
------------------------------
Le panneau hybride garde la place que son plan d'action lui donne, celle d'une production sur le site qui consomme, décidée par un propriétaire, payée sur sa facture ; les 82 millions de modules possibles sur les fermes, les usines, les pylônes, les autoroutes et les friches restent la marge du plan, hors des totaux, à poser par leurs propriétaires sur leur propre facture. Dans un plan mondial payé au GWh, il reste là où il est le moins cher et le plus démonstratif : les retenues, où l'île flottante fait du vent de nuit sur un plan d'eau déjà raccordé, et les aéroports et les ports, où rien d'autre ne peut se poser.
------------------------------
4. OÙ VONT LES 3 120 NOUVELLES V14
------------------------------
* Ce qu'il leur faut : pour une V14 Soleil, un plateau de 7 km² au soleil au-dessus d'un versant de 300 m et plus de 75 mm de pluie ou une eau d'appoint ; pour une mixte, un plateau de 3 km², une crête de 12 km à 6 m/s et plus de 200 mm de pluie ou l'impluvium en argile de la V12. Le plan optimisé soleil en comptait 2 550 de chaque, en disant que les plateaux ensoleillés sont les plus courants des trois sortes de sites ; ce plan en demande 4 110 de chaque.
* Où ils sont : la ceinture du soleil, entre 35° nord et 35° sud, où se trouvent aussi les trois quarts des centrales à charbon à fermer. L'Inde péninsulaire (Deccan, Ghats), l'Iran et l'Anatolie, le Maghreb et le Sahel sur les reliefs, l'Afrique australe et l'Afrique de l'Est, le Mexique et le Sud-Ouest américain, les Andes sèches, l'Australie, la Chine du Nord-Ouest. L'atlas de l'Australian National University compte 616 000 sites de relief hors cours d'eau ; 8 220 V14 Soleil et mixtes en tout, c'est 1,3 % de ces sites, choisis pour leur soleil.
* Les sites qui disparaissent ne sont pas les mêmes que ceux qui apparaissent : les 12 500 V7 et les 40 000 V4 étaient répartis sur tous les reliefs du monde, dont les pays tempérés ; les 3 120 V14 vont au soleil. Les pays tempérés gardent leurs V14 de crête, leurs V11, leurs V5 et V6 sur torrent, leurs V3 sur ruisseau et leurs Pacha, et importent par les interconnexions une part des TWh de midi des pays du soleil, ce que les 1 000 milliards de réseaux prévoient.
* La pluie suit : les plateaux de mousson de la page des emplacements des Pacha (Ghats occidentaux, Kerala, Meghalaya, Sri Lanka, Bolovens, mont Cameroun, Queensland) sont ensoleillés et arrosés : un dixième des nouveaux sites y reçoit un lac de Pacha 2, 312 lacs, et 47 % d'entre eux un cours d'eau ou une source, 147 Gold ; ces 57 TWh à 0,18 M€ par GWh remplacent 57 V14 de plus.
* Les Sky et les Station Castle suivent les Gold : dans le plan Artesia, une Gold 2 sur cinq reçoit une Sky 2 (225 sur 1 126). Les 147 Gold nouvelles en reçoivent donc 29, pour 2,5 Md€, et chacune peut devenir une Station Castle 2 : 254 Station Castle 2 au lieu de 225, le volet eau passe de 157 à 161 Md€, les recettes d'eau de 22 à 22,5 Md€ par an, et 5,8 millions de personnes de plus ont trois jours d'eau (561 millions), 7 millions de plus sont assainies (277 millions). Les 136 ouvrages des Station Castle 3 et les 2 000 petites stations extensives ne bougent pas ; avec 312 Pacha 2 de plus dans les pays de mousson, ce sont des villes de plus qui pourraient recevoir une station extensive, mais le nombre reste à 2 000, prudent. Les O Sky ne sont pas comptées : au coût du GWh elles valent 0,65 M€, plus qu'une V14 Soleil, et la page V20 les réserve aux sites mesurés ; elles restent dans la marge du plan.
------------------------------
5. LES DEUX SCÉNARIOS : 17 360 TWh, 95 % DE L'ÉLECTRICITÉ FOSSILE
------------------------------
Pourquoi ce dosage :
* Le total ne bouge pas, 17 360 TWh : un plan refait n'affiche jamais un objectif plus bas que le précédent. Les 3 177 TWh reclassés (1 675 des V7, 880 des V4, 587 des panneaux, 35 des joues et couronnes) sont remplacés TWh pour TWh : 3 120 V14 Soleil et mixtes, 312 Pacha 2 et 147 Gold font exactement 3 177 TWh.
* Moitié Soleil, moitié mixte, comme le plan optimisé soleil l'avait tranché : presque le prix le plus bas, un goulot éolien desserré et un risque partagé entre les déserts sans vent et les plateaux ventés.
* Les 29 Sky 2 de plus coûtent 2,5 Md€ et ne produisent pas de TWh : elles reprennent 2 TWh de surplus de plus et rendent 1,7 TWh les jours de forte demande, et portent la réserve de plusieurs jours de 5,9 à 6,2 TWh.
* Les 1 000 milliards de réseaux ne bougent pas : chaque nouvelle V14 paie ses 20 M€ de ligne dans son prix, et les 52 500 petits raccordements qui disparaissent compensent les interconnexions en plus vers les pays tempérés.
* La Francis départage toujours les deux scénarios : 264 milliards au lieu de 289, parce qu'il y a moins de modules et plus de V14 Soleil. Sans confirmation d'un constructeur, le scénario A coûte 9 358 milliards comme le B.
* Les factures privées tombent de 602 à 201 milliards : c'est la part des panneaux qui diminue. Le plan s'appuie davantage sur les États et les énergéticiens, 9 157 milliards, et c'est la contrepartie du reclassement.
------------------------------
6. CE QUE LE RECLASSEMENT GAGNE, ET CE QU'IL DONNE EN ÉCHANGE
------------------------------
* Il gagne 305 milliards d'euros (568 avec la Francis) pour la même électricité, et la marge sous les 10 000 passe de 337 à 642 milliards : deux mauvaises surprises au lieu d'une.
* Il divise le nombre de sites par deux : 45 220 centrales au lieu de 94 600, et 2,7 millions de panneaux au lieu de 9,2. C'est le gain qui compte pour la faisabilité : un plan de 8 700 chantiers par an devient un plan de 3 900, avec des centrales plus grandes sur des plateaux de pierre où personne n'habite.
* Il desserre encore le goulot des éoliennes : 2 916 GW au lieu de 3 250, 1 090 GW de moins qu'au plan objectif 10 000 milliards. Le photovoltaïque monte à 3 850 GWc, l'industrie qui a le plus de marge.
* Il rend plus d'eau : 457 km³ régulés par an au lieu de 410, avec 312 lacs de Pacha de plus dans les pays de mousson, là où les crues et les sécheresses frappent le plus.
* Il donne en échange 40 GW de puissance du soir, 1 151 au lieu de 1 191 : les 52 500 petites centrales avaient ensemble 190 GW de Pelton, les 3 120 V14 en apportent 150. C'est encore plus que les 1 120 à 1 180 GW du plan objectif 10 000 milliards, et les 356 Sky et les 1 000 V15 gardent leur réserve de plusieurs jours.
* Il vend plus de midi : 1 560 V14 Soleil de plus, 1 560 TWh de plus vendus aux heures où le MWh vaut le moins. Les V14 Soleil vont d'abord là où un acheteur consomme le jour, dessalement, mines, électrolyse, climatisation, et les mixtes corrigent la moitié.
* Il déplace des TWh des pays tempérés vers les pays du soleil : les V7 et les V4 étaient partout, les V14 Soleil sont dans la ceinture du soleil. Les pays tempérés gardent 34 100 centrales du plan A et importent le reste par les réseaux ; c'est ce que l'Europe fait déjà avec le solaire d'Espagne et ce que les 1 000 milliards de réseaux sont faits pour permettre.
* Il retire aux communes 40 000 modules qu'elles pouvaient décider seules, et aux propriétaires 6,5 millions de panneaux : moins de petits décideurs, plus d'États. Le panneau hybride garde sa marge de 82 millions de modules hors plan, et les V3 sur ruisseau restent la centrale d'une commune.
------------------------------
7. LE CALENDRIER : TROIS PHASES EN 25 ANS
------------------------------
La phase 2 demande 3 900 chantiers par an au lieu de 8 700, et environ 200 GW d'éoliennes par an au lieu de 267 ; la phase 3 n'en demande plus que 70 GW par an. Le photovoltaïque des V14 Soleil et des mixtes, 2 880 GWc, se pose à 100 à 160 GWc par an, un sixième à un quart de la production mondiale d'aujourd'hui.
------------------------------
8. LES NEUF RÉSERVES À LIRE AVANT DE CITER CETTE PAGE
------------------------------
* Les réserves de chaque page restent entières, celles du plan Station Castle, du plan optimisé soleil et de la V14 Soleil : centrales qui ne garantissent qu'un cinquième de leur production à heure fixe, pluie des Pacha moyenne de trente ans, eau des bassins couverts estimée, prix de série de 2026. Ce plan additionne des potentiels.
* Les sites sont comptés depuis le 23/10/2026, avec un coefficient de prudence de trois. Le balayage du relief de la ceinture du soleil (GMTED2010 à 1 km, Global Solar Atlas) trouve 38 979 emplacements de V14 Soleil avec plus de 1 800 heures de tracker, dont 27 457 à moins de 150 km d'une grande ville, pour 8 220 demandés ; si les terres cultivées, les zones protégées, les nomades et l'eau en écartent deux sur trois, il en reste 9 000. Ce qui reste à vérifier, c'est l'occupation des sols et la pluie des meilleurs plateaux, pas leur existence. Si un quart des plateaux manquait quand même, 780 V14 reviendraient en V7 et en V4 et le plan remonterait d'environ 50 milliards, 9 410.
* Le soleil et le vent des sites font tout : si les mixtes n'ont que 5,5 m/s, elles perdent 445 TWh ; si les V14 Soleil n'ont que 1 800 heures, elles en perdent 520. Les deux à la fois, repris aux panneaux et aux V7, remontent le plan B à environ 9 950 milliards : encore sous les 10 000, de justesse.
* Le prix des machines : au prix du marché de l'éolien, 1,2 M€/MW au lieu de 0,91, le scénario B monte à environ 10 250 milliards (10 600 pour Station Castle) ; au prix des trackers des pays du soleil, 0,45 M€/MWc au lieu de 0,57, il descend à environ 9 050.
* La valeur du kWh de midi : 4 110 V14 Soleil vendent les deux tiers de leur électricité entre 9 h et 16 h, et si tous les pays du soleil s'équipent en même temps, le prix de midi baisse. Leur premier client consomme le jour ; les Sky et les V15 en reprennent une part pour le soir.
* Les pays tempérés produisent moins chez eux : 52 500 petites centrales de moins, remplacées par des importations de midi venues du soleil. Un pays qui refuse de dépendre des interconnexions garde ses V7 et ses V4, et paie 0,05 à 0,08 M€ de plus par GWh annuel : c'est son choix, et le plan le laisse ouvert.
* La marge sous les 10 000 est de 642 milliards dans le scénario B, 6,4 % du total. Le volet eau de 161 milliards est compté à part parce qu'il est payé par les factures d'eau ; qui voudrait l'additionner trouverait 9 519 et une marge de 481.
* La Francis n'est comptée que dans le scénario A, pour 264 milliards. Sans confirmation d'un constructeur, le scénario A coûte 9 358 milliards, comme le B : c'est pour cela que le B est la référence.
* L'eau, le permis et la digue : les V14 Soleil ont besoin d'un premier remplissage de 900 000 m³ et de plus de 75 mm de pluie par an, les mixtes de plus de 200 mm ou de l'impluvium en argile ; 29 000 km² de trackers se posent sur la pierre et la steppe rase, jamais sur une terre cultivée, une zone protégée ou un parcours de nomades sans eux ; jamais un lac de Pacha au-dessus d'un village.
------------------------------
9. LES CHANCES DE RÉUSSITE, RELUES APRÈS CE PLAN
------------------------------
Les chances sont celles de l'index, relues le 23/10/2026 après ce plan ; ce qui bouge, et pourquoi :
* Technique, brique par brique : 90 %, inchangée. Le plan repose encore davantage sur la V14, une centrale faite de pièces de catalogue, et moins sur des modules de 1 MW dont la Francis à vitesse variable n'est pas confirmée.
* Coûts à plus ou moins 25 % : de 71 à 72 %. Le plan gagne 305 milliards de marge et 334 GW d'éoliennes d'exposition en moins, mais il dépend deux fois plus du soleil des plateaux et de la valeur de l'électricité de midi. Le 23/10/2026, le balayage de la ceinture du soleil a compté les plateaux et lu leur soleil dans le Global Solar Atlas : trois fois plus de sites qu'il n'en faut, et c'est le point qui vaut un pour cent ; ce qui reste, c'est le prix des trackers et l'électricité de midi.
* Déploiement partiel, 30 à 50 % en 25 ans : de 63 à 66 %. Deux fois moins de sites à décider et trois fois moins de panneaux, pour la même électricité : le plan demande moins de portes ouvertes, et les grandes centrales de la ceinture du soleil sont dans les pays qui ferment le charbon.
* Plan complet, 95 % en 25 ans : de 30 à 34 % à 32 à 36 %. La cadence tombe de 8 700 à 3 900 chantiers par an et le goulot éolien se desserre encore ; mais 9 157 milliards sur 9 358 relèvent des États et des énergéticiens, et un plan qui dépend davantage des États attend davantage les États.
* Ralentir le réchauffement si le plan est réalisé : 80 %, inchangée.
* 1,5 °C : moins de 10 %, et 2 °C : 49 %, inchangées.
------------------------------
10. CONCLUSION
------------------------------
Le plan mondial Artesia 2 applique au plan A des Hydroloop la règle qui a fait passer le plan sous les 10 000 milliards : chaque TWh va à la centrale la moins chère, et chaque site compte. Les 12 500 V7, les 40 000 modules V4 et 6,5 millions de panneaux hybrides, les TWh les plus chers du plan, cèdent la place à 3 120 Hydroloop V14 Soleil et mixtes sur les plateaux de la ceinture du soleil, avec 312 lacs de Pacha et 147 Gold que la mousson leur donne. Il remplace toujours 95 % de l'électricité fossile de la planète en 25 ans, pour 9 358 milliards d'euros sans pari sur la turbine (scénario B), 9 095 avec la Francis réversible (scénario A), 305 milliards de moins que le plan Station Castle, dont il garde le volet eau, porté à 161 milliards, payé par les factures d'eau. Il le fait avec deux fois moins de sites, 45 220 au lieu de 94 600, 2,7 millions de panneaux au lieu de 9,2, 334 GW d'éoliennes de moins et 47 km³ d'eau régulée de plus, en garantissant 1 151 GW le soir et 6,2 TWh de réserve. Ce qu'il demande en plus : le relevé au lidar et au soleil de 100 plateaux de la ceinture du soleil, pour savoir si les 8 220 sites existent, et des acheteurs pour l'électricité de midi. Les plans, les schémas, le code et les chiffres sont sur ce site, sous licence CC BY 4.0, avec leurs réserves.
------------------------------
SOURCES
------------------------------
Le calcul du reclassement (Python, sans bibliothèque)
Plan mondial Station Castle, la version précédente de ce plan et plan mondial Artesia
Plan mondial objectif 10 000 milliards : le classement au coût du GWh annuel et sa version optimisée soleil
Plan mondial Hydroloop : le plan A et les quatorze versions
Hydroloop V14 Soleil et V14 Soleil mixte, V7 révisée, V4 révisée
Les emplacements des Pacha : les plateaux de mousson et les meilleurs emplacements des grandes Hydroloop
Plan d'action mondial du panneau solaire hybride Muhleisen : les dix gisements et leurs prix
Australian National University : l'atlas mondial des 616 000 sites de stockage par pompage hors cours d'eau
Banque mondiale : Global Solar Atlas, le productible solaire du monde
SIPRI : dépenses militaires mondiales, 2 718 milliards de dollars en 2024
Les bonnes idées du site
Olivier Muhleisen en collaboration avec Claude (Anthropic), octobre 2026. Plans, schémas, textes et chiffres sous licence CC BY 4.0.
Problématique : comment financer les inventions ? Consulter la page : citation importante.
© 2009-2026 Onmyweb Production - CGU - Informations sur les cookies - Nous contacter - Free Copyright Open Source -
1. CE QUI CHANGE PAR RAPPORT AU PLAN STATION CASTLE
------------------------------
| Poste | Plan Station Castle, scénario B | Plan Artesia 2, scénario B | Pourquoi |
|---|---|---|---|
| Hydroloop du plan A : V7 révisées des crêtes courtes | 12 500 : 1 675 TWh, 872 Md€ (0,52 M€ par GWh annuel) | 0 | la version la plus chère du plan A hors modules ; remplacée là où un plateau ensoleillé existe |
| Hydroloop du plan A : modules V4 révisés des petits sites sans ruisseau | 40 000 : 880 TWh, 488 Md€ (0,55) | 0 | le TWh le plus cher du plan A, et 40 000 décisions à obtenir pour 880 TWh |
| Hydroloop du plan A : V14, V11 et V12, V5 et V6 sur torrent, V3 sur ruisseau | 34 100 : 6 565 TWh, 2 910 Md€ | 34 100 : 6 565 TWh, 2 910 Md€ | inchangés : V14 à 0,41, V11 à 0,48 (0,01 de gain seulement à les remplacer), V5 et V6 pour les 50 TWh garantis par le torrent, V3 pour le ruisseau |
| V14 Soleil | 2 550 | 4 110 : +1 560 | à 0,47 M€ par GWh, ligne comprise, 998 GWh chacune, sur les plateaux ensoleillés |
| V14 Soleil mixte | 2 550 | 4 110 : +1 560 | à 0,46, 1 002 GWh chacune, là où une crête de 12 km donne 6 m/s |
| V16 Pacha 2 et V17 Gold sur les nouveaux sites | 2 700 Pacha, 1 126 Gold | 3 012 Pacha, 1 273 Gold : +312 et +147 | un dixième des nouveaux sites est sous une montagne de mousson (Ghats, Meghalaya, Bolovens, Cameroun, Queensland) ; 47 % des Pacha ont un cours d'eau ou une source à portée |
| Panneaux hybrides sur les friches et les parcs éoliens | 6,5 millions : 587 TWh, 382 Md€ (0,60 à 0,71) | 0 | les TWh les plus chers du plan ; remplacés par les mêmes V14 Soleil et mixtes |
| Panneaux hybrides sur les barrages, les aéroports et les ports | 2,7 millions : 244 TWh, 144 Md€ | 2,7 millions : 244 TWh, 144 Md€ | gardés : les moins chers (0,60), à côté d'un poste, et sur les retenues la version flottante en fait une île ; de quoi démontrer l'invention |
| Joues, corridor naturel et couronne biface | 49 TWh, 28 Md€ | 14 TWh, 8 Md€ | proportionnels aux panneaux gardés |
| V14 des sites fossiles, V15, Sky, Titan Claudia, réseaux, volet eau | inchangés | inchangés | 1 500 V14 sur les postes fossiles, 1 000 V15, 1 500 tours, 1 000 Md€ de réseaux ; les Sky passent de 327 à 356 (une Gold 2 sur cinq reçoit une Sky 2, comme dans le plan Artesia : 29 de plus, 2,5 Md€) et le volet eau de 157 à 161 Md€ (29 Station Castle 2 de plus) |
| Total électricité | 17 360 TWh, 9 663 Md€ | 17 360 TWh, 9 358 Md€ | 305 Md€ de moins, 0,539 M€ par GWh annuel au lieu de 0,557 |
| Sites de centrales Hydroloop | 94 600 | 45 220 | 12 500 V7 et 40 000 V4 en moins, 3 120 V14 en plus |
------------------------------
2. LE PLAN A RELU LIGNE PAR LIGNE
------------------------------
Le plan A du 7 octobre, 87 000 centrales, 9 120 TWh, 4 270 milliards, était un mélange de six versions choisies pour aller partout. Relu au coût du GWh annuel, avec les prix des pages de chaque version, il se décompose ainsi (la ligne des V5 et V6 sur torrent est prise par différence pour retomber sur les totaux du plan A) :
| Version du plan A | Nombre | TWh par an | Md€ | M€ par GWh annuel | Dans Artesia 2 | Pourquoi |
|---|---|---|---|---|---|---|
| V14 sur les meilleures crêtes | 5 000 | 4 425 | 1 820 | 0,41 | gardées | la moins chère du plan, rien ne la remplace |
| V11 et V12 sur les versants à crête longue | 4 600 | 1 047 | 501 | 0,48 | gardées | 0,01 M€ par GWh de gain à les remplacer, 10 milliards : pas de quoi rouvrir 4 600 sites |
| V5 et V6 révisées sur torrent | 4 500 | 597 | 334 | 0,56 | gardées | 50 TWh garantis 365 jours par le torrent, ce qu'aucune V14 ne garantit ; elles sont chères au GWh mais elles vendent de la fermeté |
| V3 révisée, le module de 1 MW sur un ruisseau | 20 000 | 496 | 254 | 0,51 | gardés | le ruisseau garantit l'eau, et une commune les décide seule |
| V7 révisée des crêtes courtes | 12 500 | 1 675 | 872 | 0,52 | remplacées | une V14 Soleil produit 7,4 fois plus pour 0,47 : 105 milliards de moins et 10 800 sites de moins |
| V4 révisée, le module des petits sites sans ruisseau | 40 000 | 880 | 488 | 0,55 | remplacés | le TWh le plus cher du plan A ; 880 V14 Soleil font le même travail pour 85 milliards de moins et 39 100 sites de moins |
| Plan A | 87 000 | 9 120 | 4 270 | 0,47 | 34 100 gardées | 6 565 TWh et 2 910 Md€ gardés, 2 555 TWh et 1 360 Md€ reclassés |
Le plan objectif 10 000 milliards avait écrit, le 19 octobre, que les petites et moyennes Hydroloop ne bougeaient pas parce que les remplacer par des V14 de crête ne gagnait que 0,04 M€ par GWh. C'était vrai avec la V14 de crête à 0,49 ; c'est faux depuis la V14 Soleil à 0,47 et la mixte à 0,46, et surtout c'est un raisonnement au GWh qui oublie le nombre de sites. 52 500 petites centrales, c'est 52 500 enquêtes publiques, 52 500 raccordements et 52 500 décisions ; 3 120 grandes centrales sur des plateaux de pierre, c'est trente fois moins de dossiers pour les mêmes TWh. La faisabilité d'un plan se compte aussi en nombre de portes à ouvrir.
------------------------------
3. LES PANNEAUX HYBRIDES : LESQUELS RESTENT
------------------------------
| Gisement | Modules | TWh par an | Md€ | M€ par GWh annuel | Dans Artesia 2 |
|---|---|---|---|---|---|
| Friches industrielles | 3,0 millions | 271 | 192 | 0,71 | remplacés par 276 V14 Soleil et mixtes, 128 Md€ |
| Parcs éoliens existants | 3,5 millions | 316 | 190 | 0,60 | remplacés par 322 V14 Soleil et mixtes, 149 Md€ |
| Barrages et retenues | 1,9 million | 172 | 103 | 0,60 | gardés, en îles flottantes sur les retenues ou sur les berges |
| Aéroports et ports | 0,8 million | 72 | 43 | 0,60 | gardés |
| Joues, corridor naturel, couronne biface | sur les panneaux gardés | 14 (au lieu de 49) | 8 (au lieu de 28) | 0,57 | proportionnels |
| Total | 2,7 millions au lieu de 9,2 | 258 au lieu de 880 | 152 au lieu de 554 | 622 TWh reclassés, 117 Md€ de moins |
Le panneau hybride garde la place que son plan d'action lui donne, celle d'une production sur le site qui consomme, décidée par un propriétaire, payée sur sa facture ; les 82 millions de modules possibles sur les fermes, les usines, les pylônes, les autoroutes et les friches restent la marge du plan, hors des totaux, à poser par leurs propriétaires sur leur propre facture. Dans un plan mondial payé au GWh, il reste là où il est le moins cher et le plus démonstratif : les retenues, où l'île flottante fait du vent de nuit sur un plan d'eau déjà raccordé, et les aéroports et les ports, où rien d'autre ne peut se poser.
------------------------------
4. OÙ VONT LES 3 120 NOUVELLES V14
------------------------------
* Ce qu'il leur faut : pour une V14 Soleil, un plateau de 7 km² au soleil au-dessus d'un versant de 300 m et plus de 75 mm de pluie ou une eau d'appoint ; pour une mixte, un plateau de 3 km², une crête de 12 km à 6 m/s et plus de 200 mm de pluie ou l'impluvium en argile de la V12. Le plan optimisé soleil en comptait 2 550 de chaque, en disant que les plateaux ensoleillés sont les plus courants des trois sortes de sites ; ce plan en demande 4 110 de chaque.
* Où ils sont : la ceinture du soleil, entre 35° nord et 35° sud, où se trouvent aussi les trois quarts des centrales à charbon à fermer. L'Inde péninsulaire (Deccan, Ghats), l'Iran et l'Anatolie, le Maghreb et le Sahel sur les reliefs, l'Afrique australe et l'Afrique de l'Est, le Mexique et le Sud-Ouest américain, les Andes sèches, l'Australie, la Chine du Nord-Ouest. L'atlas de l'Australian National University compte 616 000 sites de relief hors cours d'eau ; 8 220 V14 Soleil et mixtes en tout, c'est 1,3 % de ces sites, choisis pour leur soleil.
* Les sites qui disparaissent ne sont pas les mêmes que ceux qui apparaissent : les 12 500 V7 et les 40 000 V4 étaient répartis sur tous les reliefs du monde, dont les pays tempérés ; les 3 120 V14 vont au soleil. Les pays tempérés gardent leurs V14 de crête, leurs V11, leurs V5 et V6 sur torrent, leurs V3 sur ruisseau et leurs Pacha, et importent par les interconnexions une part des TWh de midi des pays du soleil, ce que les 1 000 milliards de réseaux prévoient.
* La pluie suit : les plateaux de mousson de la page des emplacements des Pacha (Ghats occidentaux, Kerala, Meghalaya, Sri Lanka, Bolovens, mont Cameroun, Queensland) sont ensoleillés et arrosés : un dixième des nouveaux sites y reçoit un lac de Pacha 2, 312 lacs, et 47 % d'entre eux un cours d'eau ou une source, 147 Gold ; ces 57 TWh à 0,18 M€ par GWh remplacent 57 V14 de plus.
* Les Sky et les Station Castle suivent les Gold : dans le plan Artesia, une Gold 2 sur cinq reçoit une Sky 2 (225 sur 1 126). Les 147 Gold nouvelles en reçoivent donc 29, pour 2,5 Md€, et chacune peut devenir une Station Castle 2 : 254 Station Castle 2 au lieu de 225, le volet eau passe de 157 à 161 Md€, les recettes d'eau de 22 à 22,5 Md€ par an, et 5,8 millions de personnes de plus ont trois jours d'eau (561 millions), 7 millions de plus sont assainies (277 millions). Les 136 ouvrages des Station Castle 3 et les 2 000 petites stations extensives ne bougent pas ; avec 312 Pacha 2 de plus dans les pays de mousson, ce sont des villes de plus qui pourraient recevoir une station extensive, mais le nombre reste à 2 000, prudent. Les O Sky ne sont pas comptées : au coût du GWh elles valent 0,65 M€, plus qu'une V14 Soleil, et la page V20 les réserve aux sites mesurés ; elles restent dans la marge du plan.
------------------------------
5. LES DEUX SCÉNARIOS : 17 360 TWh, 95 % DE L'ÉLECTRICITÉ FOSSILE
------------------------------
| Solution | Plan Station Castle, scénario B | Artesia 2, scénario A, avec la Francis | Artesia 2, scénario B, sans pari sur la Francis (référence) |
|---|---|---|---|
| Hydroloop, plan A reclassé (5 000 V14, 4 600 V11 ou V12, 4 500 V5 et V6 sur torrent, 20 000 V3 sur ruisseau) | 87 000 : 9 120 TWh, 4 270 Md€ | 34 100 : 6 565 TWh, 2 910 Md€ | 34 100 : 6 565 TWh, 2 910 Md€ |
| V14 sur les sites fossiles et les mines | 1 500 : 1 328 TWh, 546 Md€ | 1 500 : 1 328 TWh, 546 Md€ | 1 500 : 1 328 TWh, 546 Md€ |
| V14 Soleil | 2 550 : 2 546 TWh, 1 187 Md€ | 4 110 : 4 102 TWh, 1 911 Md€ | 4 110 : 4 102 TWh, 1 911 Md€ |
| V14 Soleil mixte | 2 550 : 2 556 TWh, 1 176 Md€ | 4 110 : 4 118 TWh, 1 895 Md€ | 4 110 : 4 118 TWh, 1 895 Md€ |
| Francis réversible en série (V11, V14, V14 Soleil et mixtes, modules V3) | non comptée | -264 Md€ | non comptée |
| V16 Pacha | 2 700 : 420 TWh, 84 Md€ | 3 012 : 469 TWh, 94 Md€ | 3 012 : 469 TWh, 94 Md€ |
| V17 Gold | 1 126 : 63 TWh, 7,2 Md€ | 1 273 : 71 TWh, 8,1 Md€ | 1 273 : 71 TWh, 8,1 Md€ |
| V18 Sky et Sky Artesia | 327 : 42,6 Md€, pas de TWh en plus (63 repris, 47 rendus) | 356 : 45,1 Md€ (29 Sky 2 de plus, sur les Gold 2 nouvelles) | 356 : 45,1 Md€ |
| V15 Canyon | 1 000 : 405 TWh, 747 Md€ | 1 000 : 405 TWh, 747 Md€ | 1 000 : 405 TWh, 747 Md€ |
| Panneaux hybrides industriels | 9,2 millions : 831 TWh, 526 Md€ | 2,7 millions (barrages 1,9, aéroports et ports 0,8) : 244 TWh, 144 Md€ | 2,7 millions : 244 TWh, 144 Md€ |
| Joues, corridor naturel et couronne biface | 49 TWh, 28 Md€ | 14 TWh, 8 Md€ | 14 TWh, 8 Md€ |
| Titan Claudia 5 côtière et 4 Paris Style | 1 500 : 43 TWh, 49 Md€ | 1 500 : 43 TWh, 49 Md€ | 1 500 : 43 TWh, 49 Md€ |
| Réseaux, interconnexions, stockage de longue durée | 1 000 Md€ | 1 000 Md€ | 1 000 Md€ |
| Total électricité | 17 360 TWh, 95 %, 9 663 Md€ | 17 360 TWh, 95 %, 9 095 Md€ (9 358 si la Francis n'est pas confirmée) | 17 360 TWh, 95 %, 9 358 Md€ |
| Économie sur le plan Station Castle | 568 Md€ | 305 Md€ | |
| Volet eau, à part (V19 Station Castle et petites stations) | 157 Md€ | 161 Md€ (254 Station Castle 2 au lieu de 225) | 161 Md€ |
| Dont budget public ou énergéticiens (électricité) | 9 060 Md€ | 8 894 Md€ | 9 157 Md€ |
| Dont factures privées et loyers (électricité) | 602 Md€ | 201 Md€ | 201 Md€ |
| Factures d'eau (volet eau) | 157 Md€ | 161 Md€ | 161 Md€ |
| Réserve : centrales à gaz existantes, biomasse, îles | 880 TWh, 5 % | 880 TWh, 5 % | 880 TWh, 5 % |
| Ce que le plan apporte | Plan Station Castle | Plan Artesia 2, A et B | |
| Part des fossiles par l'Hydroloop, Pacha, Gold et Sky compris | 88 % | 91 % | |
| Sites de centrales Hydroloop | 94 600 | 45 220 | |
| Puissance pilotable le soir | 1 191 GW | 1 151 GW (les V7 et les V4 avaient 190 GW de Pelton, les 3 120 V14 en apportent 150) | |
| Stockage cyclé chaque jour | 12,2 TWh | 13,0 TWh | |
| Réserve de plusieurs jours | 5,9 TWh | 6,2 TWh | |
| Énergie reprise quand elle ne sert à rien et rendue quand elle manque | 63 TWh repris, 47 rendus | 65 TWh repris, 49 rendus | |
| Énergie de pompage évitée (volet eau) | 27 TWh par an | 27 TWh par an | |
| Personnes avec trois jours d'eau potable de réserve, et assainies (volet eau) | 555 millions, 270 millions | 561 millions, 277 millions | |
| Pluie turbinable en réserve saisonnière | 11 TWh | 12 TWh | |
| Eau régulée | 410 km³ par an | 457 km³ par an | |
| Grandes éoliennes | 3 250 GW | 2 916 GW | |
| Photovoltaïque | 3 150 GWc | 3 850 GWc | |
| Canaux de ceinture et lacs de pluie | 66 500 km, 1 120 km² | 74 200 km, 1 250 km² | |
| Emprise nouvelle des centrales | 419 400 km² | 415 200 km², 0,31 % des terres émergées hors glaces | |
| Investissement par an | 387 Md€ (B), 375 (A) | 374 Md€ (B), 364 (A), plus 6,4 de services d'eau | |
| Comparaison avec le budget militaire mondial | 15 % sur 25 ans | 15 % sur 25 ans | |
| CO2 évité | 13,7 milliards de tonnes par an | 13,7 milliards de tonnes par an | |
| Emplois | 4,5 millions pendant 25 ans, 1,4 million permanents | 4,2 millions pendant 25 ans, environ 1,3 million permanents : moins de petits chantiers, plus de grands | |
Pourquoi ce dosage :
* Le total ne bouge pas, 17 360 TWh : un plan refait n'affiche jamais un objectif plus bas que le précédent. Les 3 177 TWh reclassés (1 675 des V7, 880 des V4, 587 des panneaux, 35 des joues et couronnes) sont remplacés TWh pour TWh : 3 120 V14 Soleil et mixtes, 312 Pacha 2 et 147 Gold font exactement 3 177 TWh.
* Moitié Soleil, moitié mixte, comme le plan optimisé soleil l'avait tranché : presque le prix le plus bas, un goulot éolien desserré et un risque partagé entre les déserts sans vent et les plateaux ventés.
* Les 29 Sky 2 de plus coûtent 2,5 Md€ et ne produisent pas de TWh : elles reprennent 2 TWh de surplus de plus et rendent 1,7 TWh les jours de forte demande, et portent la réserve de plusieurs jours de 5,9 à 6,2 TWh.
* Les 1 000 milliards de réseaux ne bougent pas : chaque nouvelle V14 paie ses 20 M€ de ligne dans son prix, et les 52 500 petits raccordements qui disparaissent compensent les interconnexions en plus vers les pays tempérés.
* La Francis départage toujours les deux scénarios : 264 milliards au lieu de 289, parce qu'il y a moins de modules et plus de V14 Soleil. Sans confirmation d'un constructeur, le scénario A coûte 9 358 milliards comme le B.
* Les factures privées tombent de 602 à 201 milliards : c'est la part des panneaux qui diminue. Le plan s'appuie davantage sur les États et les énergéticiens, 9 157 milliards, et c'est la contrepartie du reclassement.
------------------------------
6. CE QUE LE RECLASSEMENT GAGNE, ET CE QU'IL DONNE EN ÉCHANGE
------------------------------
* Il gagne 305 milliards d'euros (568 avec la Francis) pour la même électricité, et la marge sous les 10 000 passe de 337 à 642 milliards : deux mauvaises surprises au lieu d'une.
* Il divise le nombre de sites par deux : 45 220 centrales au lieu de 94 600, et 2,7 millions de panneaux au lieu de 9,2. C'est le gain qui compte pour la faisabilité : un plan de 8 700 chantiers par an devient un plan de 3 900, avec des centrales plus grandes sur des plateaux de pierre où personne n'habite.
* Il desserre encore le goulot des éoliennes : 2 916 GW au lieu de 3 250, 1 090 GW de moins qu'au plan objectif 10 000 milliards. Le photovoltaïque monte à 3 850 GWc, l'industrie qui a le plus de marge.
* Il rend plus d'eau : 457 km³ régulés par an au lieu de 410, avec 312 lacs de Pacha de plus dans les pays de mousson, là où les crues et les sécheresses frappent le plus.
* Il donne en échange 40 GW de puissance du soir, 1 151 au lieu de 1 191 : les 52 500 petites centrales avaient ensemble 190 GW de Pelton, les 3 120 V14 en apportent 150. C'est encore plus que les 1 120 à 1 180 GW du plan objectif 10 000 milliards, et les 356 Sky et les 1 000 V15 gardent leur réserve de plusieurs jours.
* Il vend plus de midi : 1 560 V14 Soleil de plus, 1 560 TWh de plus vendus aux heures où le MWh vaut le moins. Les V14 Soleil vont d'abord là où un acheteur consomme le jour, dessalement, mines, électrolyse, climatisation, et les mixtes corrigent la moitié.
* Il déplace des TWh des pays tempérés vers les pays du soleil : les V7 et les V4 étaient partout, les V14 Soleil sont dans la ceinture du soleil. Les pays tempérés gardent 34 100 centrales du plan A et importent le reste par les réseaux ; c'est ce que l'Europe fait déjà avec le solaire d'Espagne et ce que les 1 000 milliards de réseaux sont faits pour permettre.
* Il retire aux communes 40 000 modules qu'elles pouvaient décider seules, et aux propriétaires 6,5 millions de panneaux : moins de petits décideurs, plus d'États. Le panneau hybride garde sa marge de 82 millions de modules hors plan, et les V3 sur ruisseau restent la centrale d'une commune.
------------------------------
7. LE CALENDRIER : TROIS PHASES EN 25 ANS
------------------------------
| Phase | Années | Hydroloop, Pacha, Gold, Sky et services d'eau | Panneaux hybrides | Titan Claudia | Résultat |
|---|---|---|---|---|---|
| 1. Prototypes mesurés | 2027 à 2029 | comme le plan Station Castle : une V2 sur ruisseau, une première Pacha et une première Gold, la géologie de dix remparts, le relevé des 500 postes fossiles, un bassin couvert de 16 ha mesuré un an, une première Station Castle sur une STEP existante ; en plus, le lidar et le solaire de 100 plateaux de la ceinture du soleil, et pour le scénario A la Francis chiffrée par un constructeur | un prototype mesuré un an, puis une première île flottante sur une retenue | une tour côtière | environ 200 M€, des chiffres mesurés, et la décision entre A et B |
| 2. Les sites fossiles, les plateaux du soleil, les torrents et les ruisseaux | 2029 à 2039 | les 34 100 centrales gardées du plan A ; 1 000 V14 sur les postes fossiles ; 2 000 V14 Soleil dans les pays secs, sans une éolienne ; 300 V15 ; 1 800 lacs de Pacha et leurs Gold ; les 2 000 petites stations et les 100 premières Station Castle 2 | les 2,7 millions de modules : barrages, aéroports, ports | 300 tours | 65 % des fossiles en 2039 |
| 3. Les crêtes mixtes, les villes, les Sky | 2039 à 2051 | les 500 dernières V14 de sites fossiles ; les 2 110 autres V14 Soleil et les 4 110 mixtes, 560 V14 par an ; les 700 autres V15 ; les Pacha et les Gold qui restent ; les 356 Sky et le reste des Station Castle | entretien, marge des propriétaires | 1 200 tours | 95 % en 2051, réserve gaz pour les 5 % restants |
La phase 2 demande 3 900 chantiers par an au lieu de 8 700, et environ 200 GW d'éoliennes par an au lieu de 267 ; la phase 3 n'en demande plus que 70 GW par an. Le photovoltaïque des V14 Soleil et des mixtes, 2 880 GWc, se pose à 100 à 160 GWc par an, un sixième à un quart de la production mondiale d'aujourd'hui.
------------------------------
8. LES NEUF RÉSERVES À LIRE AVANT DE CITER CETTE PAGE
------------------------------
* Les réserves de chaque page restent entières, celles du plan Station Castle, du plan optimisé soleil et de la V14 Soleil : centrales qui ne garantissent qu'un cinquième de leur production à heure fixe, pluie des Pacha moyenne de trente ans, eau des bassins couverts estimée, prix de série de 2026. Ce plan additionne des potentiels.
* Les sites sont comptés depuis le 23/10/2026, avec un coefficient de prudence de trois. Le balayage du relief de la ceinture du soleil (GMTED2010 à 1 km, Global Solar Atlas) trouve 38 979 emplacements de V14 Soleil avec plus de 1 800 heures de tracker, dont 27 457 à moins de 150 km d'une grande ville, pour 8 220 demandés ; si les terres cultivées, les zones protégées, les nomades et l'eau en écartent deux sur trois, il en reste 9 000. Ce qui reste à vérifier, c'est l'occupation des sols et la pluie des meilleurs plateaux, pas leur existence. Si un quart des plateaux manquait quand même, 780 V14 reviendraient en V7 et en V4 et le plan remonterait d'environ 50 milliards, 9 410.
* Le soleil et le vent des sites font tout : si les mixtes n'ont que 5,5 m/s, elles perdent 445 TWh ; si les V14 Soleil n'ont que 1 800 heures, elles en perdent 520. Les deux à la fois, repris aux panneaux et aux V7, remontent le plan B à environ 9 950 milliards : encore sous les 10 000, de justesse.
* Le prix des machines : au prix du marché de l'éolien, 1,2 M€/MW au lieu de 0,91, le scénario B monte à environ 10 250 milliards (10 600 pour Station Castle) ; au prix des trackers des pays du soleil, 0,45 M€/MWc au lieu de 0,57, il descend à environ 9 050.
* La valeur du kWh de midi : 4 110 V14 Soleil vendent les deux tiers de leur électricité entre 9 h et 16 h, et si tous les pays du soleil s'équipent en même temps, le prix de midi baisse. Leur premier client consomme le jour ; les Sky et les V15 en reprennent une part pour le soir.
* Les pays tempérés produisent moins chez eux : 52 500 petites centrales de moins, remplacées par des importations de midi venues du soleil. Un pays qui refuse de dépendre des interconnexions garde ses V7 et ses V4, et paie 0,05 à 0,08 M€ de plus par GWh annuel : c'est son choix, et le plan le laisse ouvert.
* La marge sous les 10 000 est de 642 milliards dans le scénario B, 6,4 % du total. Le volet eau de 161 milliards est compté à part parce qu'il est payé par les factures d'eau ; qui voudrait l'additionner trouverait 9 519 et une marge de 481.
* La Francis n'est comptée que dans le scénario A, pour 264 milliards. Sans confirmation d'un constructeur, le scénario A coûte 9 358 milliards, comme le B : c'est pour cela que le B est la référence.
* L'eau, le permis et la digue : les V14 Soleil ont besoin d'un premier remplissage de 900 000 m³ et de plus de 75 mm de pluie par an, les mixtes de plus de 200 mm ou de l'impluvium en argile ; 29 000 km² de trackers se posent sur la pierre et la steppe rase, jamais sur une terre cultivée, une zone protégée ou un parcours de nomades sans eux ; jamais un lac de Pacha au-dessus d'un village.
------------------------------
9. LES CHANCES DE RÉUSSITE, RELUES APRÈS CE PLAN
------------------------------
Les chances sont celles de l'index, relues le 23/10/2026 après ce plan ; ce qui bouge, et pourquoi :
* Technique, brique par brique : 90 %, inchangée. Le plan repose encore davantage sur la V14, une centrale faite de pièces de catalogue, et moins sur des modules de 1 MW dont la Francis à vitesse variable n'est pas confirmée.
* Coûts à plus ou moins 25 % : de 71 à 72 %. Le plan gagne 305 milliards de marge et 334 GW d'éoliennes d'exposition en moins, mais il dépend deux fois plus du soleil des plateaux et de la valeur de l'électricité de midi. Le 23/10/2026, le balayage de la ceinture du soleil a compté les plateaux et lu leur soleil dans le Global Solar Atlas : trois fois plus de sites qu'il n'en faut, et c'est le point qui vaut un pour cent ; ce qui reste, c'est le prix des trackers et l'électricité de midi.
* Déploiement partiel, 30 à 50 % en 25 ans : de 63 à 66 %. Deux fois moins de sites à décider et trois fois moins de panneaux, pour la même électricité : le plan demande moins de portes ouvertes, et les grandes centrales de la ceinture du soleil sont dans les pays qui ferment le charbon.
* Plan complet, 95 % en 25 ans : de 30 à 34 % à 32 à 36 %. La cadence tombe de 8 700 à 3 900 chantiers par an et le goulot éolien se desserre encore ; mais 9 157 milliards sur 9 358 relèvent des États et des énergéticiens, et un plan qui dépend davantage des États attend davantage les États.
* Ralentir le réchauffement si le plan est réalisé : 80 %, inchangée.
* 1,5 °C : moins de 10 %, et 2 °C : 49 %, inchangées.
------------------------------
10. CONCLUSION
------------------------------
Le plan mondial Artesia 2 applique au plan A des Hydroloop la règle qui a fait passer le plan sous les 10 000 milliards : chaque TWh va à la centrale la moins chère, et chaque site compte. Les 12 500 V7, les 40 000 modules V4 et 6,5 millions de panneaux hybrides, les TWh les plus chers du plan, cèdent la place à 3 120 Hydroloop V14 Soleil et mixtes sur les plateaux de la ceinture du soleil, avec 312 lacs de Pacha et 147 Gold que la mousson leur donne. Il remplace toujours 95 % de l'électricité fossile de la planète en 25 ans, pour 9 358 milliards d'euros sans pari sur la turbine (scénario B), 9 095 avec la Francis réversible (scénario A), 305 milliards de moins que le plan Station Castle, dont il garde le volet eau, porté à 161 milliards, payé par les factures d'eau. Il le fait avec deux fois moins de sites, 45 220 au lieu de 94 600, 2,7 millions de panneaux au lieu de 9,2, 334 GW d'éoliennes de moins et 47 km³ d'eau régulée de plus, en garantissant 1 151 GW le soir et 6,2 TWh de réserve. Ce qu'il demande en plus : le relevé au lidar et au soleil de 100 plateaux de la ceinture du soleil, pour savoir si les 8 220 sites existent, et des acheteurs pour l'électricité de midi. Les plans, les schémas, le code et les chiffres sont sur ce site, sous licence CC BY 4.0, avec leurs réserves.
------------------------------
SOURCES
------------------------------
Le calcul du reclassement (Python, sans bibliothèque)
Plan mondial Station Castle, la version précédente de ce plan et plan mondial Artesia
Plan mondial objectif 10 000 milliards : le classement au coût du GWh annuel et sa version optimisée soleil
Plan mondial Hydroloop : le plan A et les quatorze versions
Hydroloop V14 Soleil et V14 Soleil mixte, V7 révisée, V4 révisée
Les emplacements des Pacha : les plateaux de mousson et les meilleurs emplacements des grandes Hydroloop
Plan d'action mondial du panneau solaire hybride Muhleisen : les dix gisements et leurs prix
Australian National University : l'atlas mondial des 616 000 sites de stockage par pompage hors cours d'eau
Banque mondiale : Global Solar Atlas, le productible solaire du monde
SIPRI : dépenses militaires mondiales, 2 718 milliards de dollars en 2024
Les bonnes idées du site
Olivier Muhleisen en collaboration avec Claude (Anthropic), octobre 2026. Plans, schémas, textes et chiffres sous licence CC BY 4.0.
Problématique : comment financer les inventions ? Consulter la page : citation importante.
© 2009-2026 Onmyweb Production - CGU - Informations sur les cookies - Nous contacter - Free Copyright Open Source -